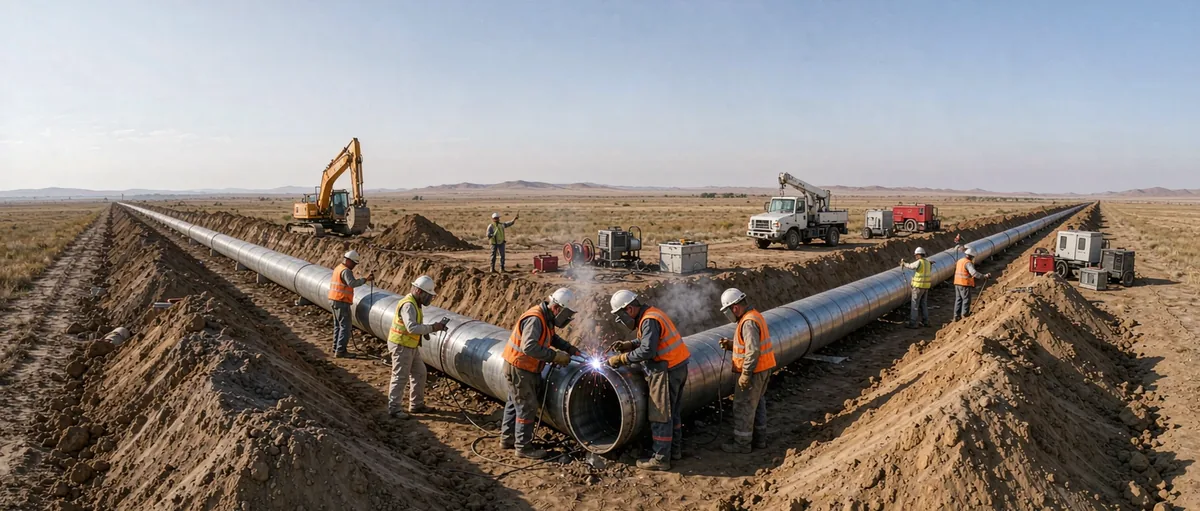
195 公里只是第一步,中国输氢管道开始从“线”变成“网”
阿拉伯语行业网站 attaqa 一篇最新文章标题是:中国首条长距离纯氢管道即将竣工!但它把华电达茂旗—包头项目和中石化西氢东送项目混到了一起。
我们看到,近年来,海外媒体已经开始密集关注中国输氢管道,但中国现在推进的项目太多,连外媒都开始“串线”了。
如果说过去几年中国氢能产业拼的是谁能把绿氢“造出来”,那么接下来真正决定产业规模的,可能是另一个问题:造出来的氢,怎么运出去?
最近,一条关于“中国首条长距离纯氢管道即将建成”的消息开始在海外氢能媒体传播,说的是内蒙古达茂旗至包头市区氢气长输管道。
这条管道全长约 195 公里,从白云鄂博矿区巴润产业园一路向南,最终进入包头昆都仑区,设计压力 6.3MPa、管径 DN457,早期设计年输氢能力 10 万吨。项目已经被列入国家能源局首批氢能试点,也是全国规模化长距离输氢试点之一。
为什么这 195 公里值得海外媒体专门报道?因为它解决的是中国绿氢产业最头疼的一道题。
氢造出来了,但产地和用户根本不在一个地方
中国最便宜的风电、光伏资源,大量集中在内蒙古、新疆、甘肃这些西部和北部地区。
问题是,真正大量需要氢的钢铁、炼化、化工企业,却未必就在制氢厂旁边。现在怎么办?最常见的办法是高压管束车拉。问题也很简单:贵。
包头官方给过一个非常直观的数据:当地绿氢如果靠车辆运输,成本可以达到约 13 元/公斤;输氢管道建成后,目标是把这一运输成本降到 3 元/公斤以下。与此同时,包头当地绿氢制取成本已经可以做到约 18 元/公斤。
这意味着什么?以前大家拼命卷电解槽,把制氢成本从 25 元卷到 20 元、18 元,结果氢装上车再跑一趟,物流又吃掉十来块。前面省下来的钱,后面全吐回去了。
所以绿氢真正要进入钢铁、化工这种百万吨级工业场景,不能永远靠一辆辆管束车。它最终还是需要自己的“高速公路”。
更值得注意的是,195 公里其实已经不算长了
因为中国正在推进的输氢管道,已经开始进入千公里级。
2025 年 10 月,海泰新能的康保—曹妃甸氢气长输管道正式开工。这条线从张家口康保一直通到唐山曹妃甸,全长约 1038 公里,管径 813 毫米,设计压力 7.2MPa,规划年输氢量高达 155 万吨。中国氢能联盟称,它将连接张家口可再生能源制氢基地和唐山钢铁、港口产业带。
国际能源署在最新《Global Hydrogen Review 2026》中甚至直接提到:2025 年,中国已经开建世界最长的氢气管道项目;目前全球已投运及已承诺建设的氢气管道长度同比增加约 70%,新增活动高度集中在中国和欧洲。
这才是真正值得关注的变化。中国的输氢管道已经不是“修一条做示范”,而是开始出现从几十公里 → 几百公里 → 一千公里连续升级的迹象。
还有中石化规划的“西氢东送”。早期方案是从乌兰察布通往北京燕山石化,超过 400 公里,一期 10 万吨/年、远期 50 万吨/年;后续区域方案进一步向京津冀延伸。
内蒙古更激进。当地已经提出“一干双环四出口”绿氢输送网络,相关前期方案涉及 14 条氢、氨、醇管线,总规模约 4400 公里。
把这些线放在一起看,逻辑就很清楚了:内蒙古负责造氢,京津冀、钢厂、化工厂和港口负责吃氢,中间开始用管道连接。这已经有一点“西气东输”的味道了。
那么欧洲呢?欧洲其实规划得更大
所以海外报道里有一种说法需要谨慎:中国输氢管网“已经远远超过欧洲”。这并不准确。欧洲在规划规模上依然非常庞大。
德国已经批准国家氢能核心管网,长度约 9040 公里,预计投资 188 亿欧元左右,其中约 56% 利用现有天然气管道改造,其余为新建线路。2026 年最新网络发展方案进一步提出,到 2037 年形成约 9241 公里的氢气网络。
荷兰也在建设全国氢气骨干网,2026 年已经完成鹿特丹地区第一段约 32 公里线路。
西班牙、法国、德国则在推进 H2Med,其中 Barcelona—Marseille 海底管道是核心环节,整个体系目标输送约 200 万吨氢/年。不过项目最终投资决定预计不会早于 2028 年。
所以,中欧现在走的是两种完全不同的路线。欧洲最大的优势,是手里已经有庞大的天然气管网。德国约六成氢网准备直接把天然气管道改成输氢管道。
中国则不同。西部绿氢基地和东部用氢市场之间,原本并不存在一套专门为氢设计的成熟网络。所以中国正在干的,是大量新建纯氢长输管道。
这也解释了为什么国际能源署把中国和德国分别作为两个标志性事件:中国开建世界最长的新输氢管道,德国则完成了全球最长规模的天然气管道改氢工程。
美国反而是另一个故事
很多人不知道,美国其实已经有大约 1600 英里,也就是约 2600 公里的氢气管道。
但这些管道主要集中在墨西哥湾沿岸,服务炼油、化工等传统工业用户,本质上是几十年来形成的工业氢网络,并不是这一轮围绕大规模风光绿氢重新建设的全国骨干网。
所以现在全球输氢管道大致形成了三条路线:
| 地区 | 说明 |
|---|---|
| 美国 | 已有工业氢管道集群 |
| 欧洲 | 天然气管网大规模改氢 |
| 中国 | 从绿氢基地向工业中心新建超长距离纯氢管道 |
真正的竞争才刚刚开始。
但输氢管道还有一个最大的风险
不是氢脆,也不是泄漏。这些当然都是工程问题,而且必须解决。真正决定一条管道经济性的,是三个字:有没有氢。或者再加三个字:谁来买。
国际能源署的判断非常直接:如果路线合适、利用率足够高,管道往往是大规模运输纯氢成本最低的方式之一。关键词是——高利用率。
一根 155 万吨输量的千公里管道听起来非常震撼,但如果上游电解槽一年只运行两三千小时,下游钢厂、化工厂又没有长期锁定绿氢采购,管道利用率上不去,再便宜的管道也会变成昂贵的固定资产。
这也是欧洲过去几年吃过的亏。英国《金融时报》此前就指出,欧洲氢基础设施的雄心与现实之间仍有很大距离:管道规划很多,但真正进入建设阶段的项目有限,一个核心原因就是下游商业模式和氢需求还没有完全锁定。
所以,中国这一轮“氢气高速公路”真正值得看的,并不是哪一条又创造了“全国第一”“世界最长”,而是另外一件事:这些管道后面,能不能真的站着钢厂、化工厂、炼化厂和港口,而且愿意连续 20 年买氢。
如果这个问题解决了,那么今天我们看到的 195 公里、400 公里、1000 公里管道,可能真的只是开始。
因为中国过去几十年已经修过“西气东输”“西电东送”。下一张能源地图上,或许会再多四个字:西氢东送。
【信息来源:海内外行业网站】