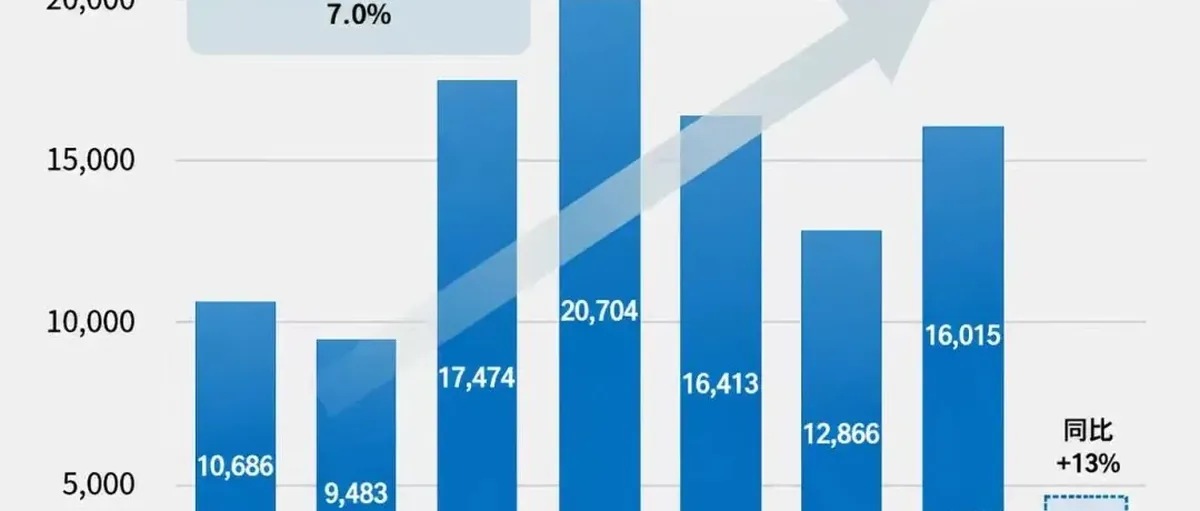
新款 NEXO 带动全球氢燃料电池汽车(FCEV)市场出现反弹。
今年上半年,全球氢燃料电池汽车销量同比增长 13%。不过,新增销量大部分来自韩国市场,抵消了中国和欧洲市场的低迷。分析认为,与其说全球市场整体复苏,不如说这轮增长更明显地呈现出“韩国单极拉动”的特征。
根据 SNE Research 于 8 月 5 日发布的 2026 年 1~6 月全球氢燃料电池汽车销量数据,全球累计销量达到 4643 辆,同比增长 13.0%。
从结束此前连续下滑趋势这一点来看,这一增长具有一定意义。但从市场结构来看,增长的重心明显集中在单一市场。事实上,全球销量同比增加的 533 辆中,绝大多数来自韩国。
韩国:单极拉动
从各国销量来看,韩国上半年销量达到 3304 辆,同比大幅增长 171.3%,占全球市场的 71.2%。相比去年现代汽车在全球氢能汽车市场仅约 30% 的影响力,如今其市场地位在短时间内扩大了一倍以上。
中国:抢装效应消退
与此形成鲜明对比的是,去年还主导全球市场的中国,今年上半年表现明显走弱。中国氢燃料电池汽车销量为 918 辆,同比下降 54.5%,全球市场份额也从此前的 49.1% 骤降至 19.8%。
业内认为,主要原因在于中国燃料电池汽车示范城市群政策于 2025 年底结束前,市场曾出现一定程度的提前上牌、提前交付现象;随着这一“抢装效应”消退,而后续政策落地又出现延迟,市场因此出现了阶段性的需求真空。
企业分化:现代领先,丰田本田承压
从企业销量来看,也基本延续了各国市场的走势。
现代汽车依靠新款 NEXO,上半年共销售 3337 辆氢燃料电池汽车,同比增长 161.9%。其全球市场份额进一步提升至 71.9%,事实上已经成为全球氢燃料电池乘用车市场的绝对主导者。分析认为,决定性因素是去年上市的第二代 NEXO 在韩国国内市场取得了超出预期的销量表现。
相比之下,丰田表现明显低迷。其 Mirai 与皇冠(Crown)两款氢燃料电池车型合计销量仅为 306 辆,同比下降 56.7%。
本田 CR-V e:FCEV 销量也只有 79 辆,同比下降接近 30%。
分析认为,这一结果与其说是车辆产品竞争力下降,不如说更多受到了市场环境制约。日本目前氢燃料补给基础设施扩张速度仍然较慢,氢燃料电池汽车的销售区域也十分有限,因此乘用氢能汽车市场始终难以真正形成规模。
欧洲:政策与需求错配
欧洲的情况同样不乐观。今年上半年,欧洲氢燃料电池汽车销量仅有 14 辆,同比下降 64.1%。
欧盟虽然已经通过《替代燃料基础设施法规》(AFIR)提出,到 2030 年,要在 TEN-T 核心交通网络沿线原则上每隔 200 公里建设一座加氢站,但车辆保有量和销量增长速度并没有跟上基础设施规划,这也使加氢站的运营经济性面临越来越大的压力。
车企仍在加码氢能
不过,这并不意味着主要汽车企业正在退出氢能业务。
丰田仍在继续与宝马共同开发下一代燃料电池系统;本田也在开发自主燃料电池模块,并计划将应用范围从乘用车进一步扩大到商用车和发电领域。
现代汽车则以蔚山燃料电池生产基地为核心,在乘用车之外,持续拓展 XCIENT 氢燃料电池重卡以及固定式发电燃料电池业务。
全球氢燃料电池汽车历年销量(信息来源:SNE Research)
这一趋势说明,全球主要整车企业的氢能战略,正在从单纯争夺乘用车销量,逐渐转向建设更长期、更完整的氢能产业生态。
下半年:关键分水岭
市场专家认为,今年下半年将成为全球氢能汽车市场的重要分水岭。
中国于今年 3 月公布了新的氢能综合应用示范项目,政策重点开始进一步向中重型货运、冷链物流以及工业用氢等场景倾斜。如果这些示范项目在下半年正式进入大规模落地阶段,那么今年上半年大幅下降的中国氢能汽车需求,存在重新恢复的可能。
因此,从本质上看,2026 年上半年全球氢燃料电池汽车市场 13% 的增长,与其说意味着整个市场的基本面已经得到改善,不如说更接近于由新款 NEXO 单一车型推动的一次阶段性反弹。
未来全球氢能汽车市场能否持续增长,关键并不只是韩国市场的销售热度还能维持多久,而在于:中国的新一轮氢能政策能够以多快速度真正转化为市场需求,以及氢气价格和加氢基础设施的经济性能够改善到什么程度。
与此同时,氢燃料电池汽车未来真正的竞争主战场,也很可能进一步从乘用车转向长距离运输、重载运输以及工业型移动装备等应用领域。