IMO 否决三个月后,欧洲仍在推进氢能
(原文标题:DNV,IMO 决定三个月后,欧洲还在押注氢能吗?)
去年 10 月,国际海事组织会议推迟了净零框架投票——实际上就是投了反对票。
很多人觉得这对航运业的氢衍生燃料是个打击。更糟的是,欧盟可持续航空燃料法规遭到强力游说反对,大家都担心氢能的势头会就此消退。
不过,这三个月的情况讲了一个不一样的故事。整个欧洲,氢能项目还在推进——只是变得更挑剔了,步子也更稳了。
欧洲还在给氢能砸钱
欧洲氢能银行:上个月 12 月启动了第三轮拍卖,预算 13 亿欧元,其中 3 亿专门给海运和航空。德国又追加了 13 亿欧元用于从丹麦进口的绿氢,西班牙投了 4.15 亿。说起来,西班牙的项目在拍卖中表现最好,虽然早期轮次获批的项目里,真正签约的只占一部分。
德国发电厂:今年 1 月,德国政府和欧盟委员会就今年招标 12 吉瓦新建“氢能就绪”燃气发电厂达成了原则性协议。这些备用电厂得在 2045 年前实现完全脱碳。
政策支持还在
可持续交通投资计划:11 月出台,到 2027 年会给清洁航空和海运燃料提供近 30 亿欧元补贴,部分钱从欧洲氢能银行和创新基金里出。
创新基金:12 月,欧盟委员会启动了最新一轮净零技术资助,总预算 29 亿欧元。照以往的规律,一部分会给到氢能及相关项目。
共同利益项目(PCI):12 月公布了第二份欧盟 PCI 清单,涵盖跨境氢能管道、储存设施和电解槽开发。一旦通过,这些项目就能从欧洲互联互通基金(CEF)能源板块拿补贴——这个基金 2028~2034 年的预算接近 300 亿欧元。
海上风电宣言:汉堡北海峰会上,海上风电宣言明确提到了海上制氢的潜力,还呼吁建立“把海上风电和氢能生产结合起来的协调系统”。
基础设施开始落地了
德国:12 月,核心管网的一部分——400 公里的输氢管道完成调试,可以商业运营了。
荷兰:Gasunie 在鹿特丹工业集群的 32 公里管道快完工了,预计今年晚些时候开始输氢。
丹麦:Energinet 会在 1 月 30 日启动丹麦氢能骨干网的容量销售,销售窗口开到 12 月 1 日。
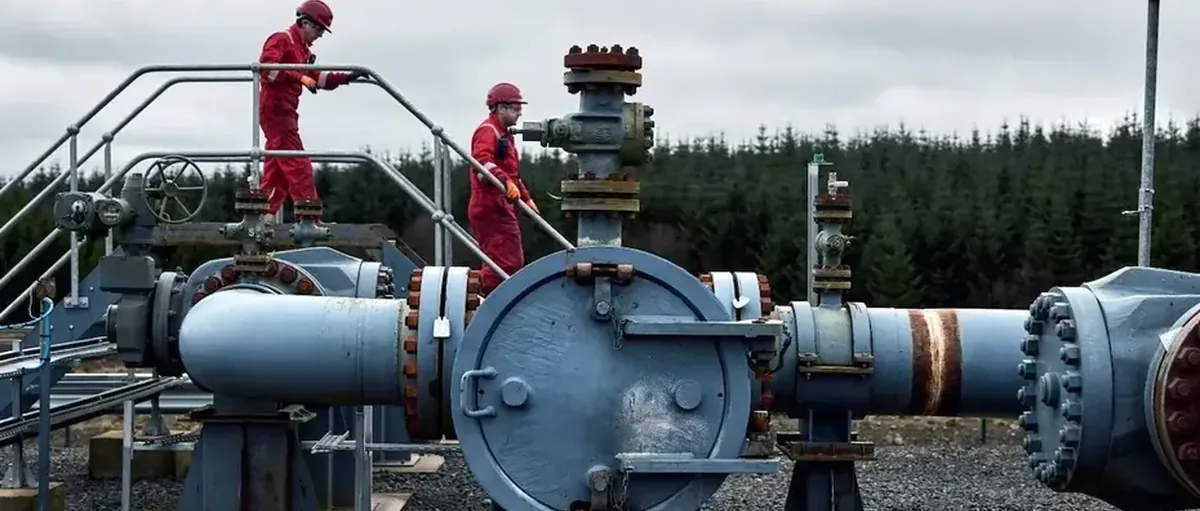
DNV 的项目经验显示,现有陆上管道里接近 70% 在技术上已经能输氢了。剩下那些也有潜力,虽然有些在正式输氢前还需要做额外测试。
DNV 评估的管道里,没有一条被排除在外——这说明改造现有基础设施是支持渐进式氢能转型的低风险、划算的办法。当然,要确保性价比,每个案例都得单独评估,考虑具体资产情况和关键运营参数。
生产项目也在推进
生产项目也没闲着。欧洲氢能组织最新的清洁氢能监测报告显示,欧洲有 2.8 吉瓦的电解槽在建。
比如:壳牌在鹿特丹的 200 兆瓦 Holland Hydrogen 1 项目快竣工了;OMV 在奥地利建 140 兆瓦工厂,明年年底投产;RWE 已经开始调试德国林根 300 兆瓦 GetH2 Nukleus 项目的首个 100 兆瓦阶段;Uniper 准备对荷兰 H2Maasvlakte 项目的首个 200 兆瓦做最终投资决定。
在西班牙,Repsol 刚刚拍板在毕尔巴鄂 Petronor 工业园区建 100 兆瓦工厂。
这些项目的规模可能还没达到当初设想的那么大,但它们是朝着功能性氢能产业迈进的关键一步。
这是时机问题,不是方向问题
DNV 的能源转型展望表明,长远来看,氢能及其衍生物会非常关键,特别是对那些难以电气化的行业。
到 2060 年,这些行业预计会靠氢能满足 10% 到 35% 的能源需求。要实现《巴黎协定》的目标,到 2050 年氢能及其衍生物得占到全球能源需求的 15% 左右。
但现实是,目前的部署离这些目标还差得远。预计到 2030 年,氢能只占全球能源的 0.15%,到 2050 年也就 4% 左右,到 2060 年接近 6%。
在这种背景下,欧洲并没有退出氢能领域,只是变得更加挑剔了。钱还在投,生产和基础设施项目还在建。进展可能慢了点,但更务实、更脚踏实地,而且瞄准的正是那些必须靠氢能才能实现净零的难以电气化行业。
【信息来源:dnv】