空客是普罗旺斯地区最大的私营雇主。马赛附近的马里尼昂工厂有员工 1 万人。2025 年,空客交付了近 800 架商用飞机和近 400 架直升机,营收超过 730 亿欧元。其中,国防业务占比 19%。空客在法国的采购金额达 212 亿欧元,涉及 3.4 万家供应商,其中 70% 是中小企业。
空客首席执行官纪尧姆·福里在图卢兹郊区布拉尼亚克的法国总部,接受了包括《Var-matin》在内的多家地方报纸的采访。
需求与生产节奏
需求这么旺,你们在提高生产节奏吗?
我们现在的订单量接近 1 万架。A320 系列的订单已经超过 8000 架。这是前所未有的水平。今天,A320 不仅是全球订单最多的商用飞机,也是全球交付最多的机型。这种情况相当罕见。
我们在远程宽体机领域也做得不错。我们希望进一步拉开与主要竞争对手的差距。此前我们有 A350-900 和 A350-1000。现在又多了一款货机——“货运版”(Freighter),今年就会试飞,明年底投入运营。产品线在不断丰富,需求也很旺。
这反映了行业的什么变化?
需求主要来自两方面。一是老飞机被更省油、更环保的新飞机替代。二是航空市场本身在增长。人们越来越需要出行,而飞机是中长途出行的最佳方式。未来 20 年,市场对新飞机的需求会超过 4 万架。
对 A321 而不是 A320 的需求上升,是因为 A321 的单座、单公里性能更好。
西班牙的罢工会影响生产节奏吗?
目前还没有影响到我们的产能爬坡和交付。但我们在密切关注。我很认真地对待西班牙的这次罢工,也在花时间处理,希望能从长远利益出发,妥善解决。
飞机数量不断增加,这和减碳目标矛盾吗?
有一点值得注意,但常被忽略:自 1960 年代以来,我们已经把每位乘客每公里的碳排放降低了 80%。自 1990 年代以来,降幅是 50%。
虽然航空客运量每 15 年翻一番,但航空业碳排放占全球总量的比例基本稳定,维持在 2% 到 2.5% 之间。
要继续保持甚至降低这个比例,关键在于低碳或零碳燃料的使用。但目前这类燃料还不够。特别是美国的国际环境和现行政策,客观上给行业带来了阻力,这一点必须实话实说。
减排路径与氢能飞机
还有哪些减排途径?
首先是空中交通管理的改善。今天飞机起降时,空管和飞行员之间的沟通方式,跟 1945 年差不多——“升到 300 层”、“第一个信号灯右转”这种模式,一直没有现代化。这导致飞机在空中浪费大量时间、能源和燃料。
我们需要用数字化技术取代现有的空管系统,实现“天空数字化”。欧洲和美国都在推进这个议题。仅此一项,就能节省大约 10% 的燃料,而且不受具体机型或燃料类型限制。
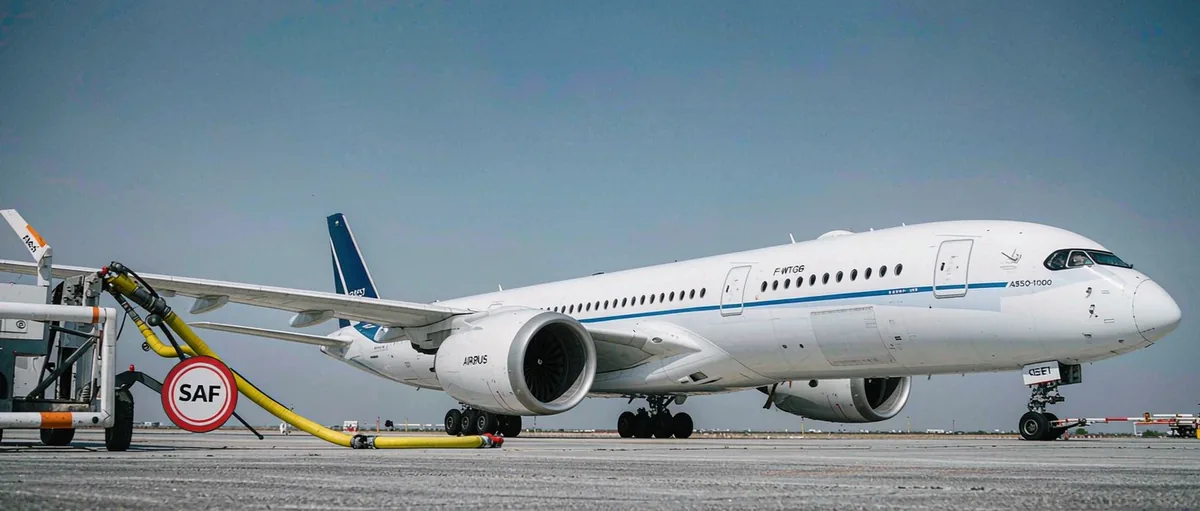
第二个重点是可持续航空燃料(SAF)。目前主要来自植物碳源和大气中已捕获碳的再利用。接下来要过渡到合成燃料。但合成燃料成本高得多,目前也还没有能把价格降到合理水平的成熟产业链。
氢能飞机呢?
技术上,我们今天就能造出氢能飞机。过去五年我们已经完成了相关技术开发。问题是:目前没有氢燃料,也没有氢气供应,更看不到飞机投入使用时氢能会准备就绪的前景。
我们正在重新开展一轮技术研发,目的是提升未来氢能商用飞机的竞争力,同时也希望脱碳氢能产业能同步取得进展。毕竟,我们能造飞机,但造不出一整个脱碳氢能产业。
新一代机型与国防业务
A320neo的继任机型会是什么样?
新一代飞机的油耗,会比 A321neo 这一代低 20% 到 25%,甚至可能达到 30%。
核心思路是:机身要尽可能轻,载着一定数量的乘客飞一定距离时,总重量要最小化;同时飞行时的阻力也要降到最低。
要降低阻力,需要在机身气动外形上下功夫,尤其是机翼。机翼的潜力还非常大,所以我们目前重点攻关的就是机翼设计。
具体来说,就是做更细长、更轻、更柔韧的机翼,让它能像鸟类的翅膀一样,随气流自适应变形,而不是像现在这样为了抗湍流做得极其刚硬。为此,我们在材料、变形控制、仿真模拟,以及机翼操纵面的电子控制系统上都投入了大量研发力量。
国防业务在空客的比重会越来越大吗?
空客以民用客机闻名,也因直升机业务被熟知,但国防业务的知名度相对较低。事实上,我们是欧盟最大的国防企业——无论是按营收计算,还是把导弹和运载火箭领域合资公司的份额算进去,都是如此。
国防业务现在占我们总营收的近 20%。有意思的是,尽管民航业务增长很快,国防业务的营收占比一直保持稳定,未来几年也会如此。这说明国防业务的增速大致跟民用业务持平。
空客的另一个特点是,我们有大量“军民两用”业务——很多零部件、技术和平台,既服务民用市场,也服务军用市场。
国防业务会加速发展吗?
国防领域正在发生很多变化。欧洲层面正在形成一种共识:欧洲要靠自己保护自己。这也带来了不少机遇,因为欧洲必须在自身防务上投入更多。
2022 年乌克兰危机爆发前,美国在防务装备采购上的支出是欧洲的 5 倍。而欧洲 60% 以上的防务装备是从欧洲以外采购的。两相叠加,2022 年之前,欧洲从欧洲本土军工企业采购的装备,只相当于美国从本土军工企业采购量的 8%——差不多是 1 比 10 的规模差距。
这种情况很难持续:如果一个产业得不到足够的订单支撑,就很难保持竞争力。所以欧洲现在的一个重点方向,就是要加大防务投入、加强联合采购,尤其是要把更多钱花在欧洲本土。
你们会和竞争对手泰雷兹(Thales)在“Bromo”项目上走得更近吗?
在欧洲的太空领域,我们的营收规模最大,不过太空业务在空客整体业务中占比并不算高。
和泰雷兹、莱昂纳多一样,我们注意到美国太空领域的投入在急剧增长;中国、印度、俄罗斯的太空活动虽然数据不够透明,但同样在快速推进。基于这些判断,我们认为是时候重新整合资源、做大规模效应了——就像当年空客整合、成立空客直升机公司、和 MBDA 合作导弹业务一样。如果不能形成规模效应,长期来看竞争力就会丧失。
我们希望在明年下半年或年底前完成新公司的组建。看到我们正在打造一家有能力、有规模去参与竞争的企业,这让人感到踏实。这次整合最大的意义在于:过去彼此竞争的领域,未来可以携手合作。
【信息来源:Var-matin】