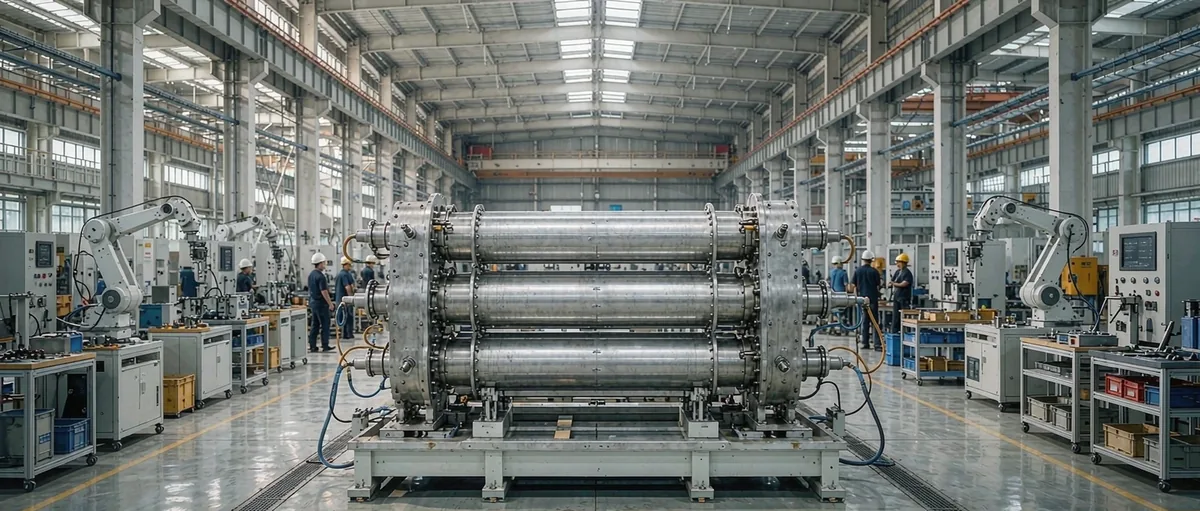
一家欧洲电解槽企业,把电解槽堆的制造交给中国竞争对手,自己还能剩下多少价值?
这个问题,最近直接摆到了挪威 HydrogenPro 管理层面前。
8 月 21 日,HydrogenPro 公布 2026 年二季度业绩。分析师在电话会上问得相当直接:天津工厂退出以后,电解槽堆交给隆基氢能生产,HydrogenPro 是不是已经变成了一个倒卖中国电解槽的“中间商”?
CEO Jarle Dragvik 的回答是:不是。钢制部件可以交给合作伙伴制造,但电解槽设计、电极技术和气体分离技术仍然掌握在 HydrogenPro 手里,这些才是公司的“real value”——真正价值。
这个回答,其实点出了未来电解槽行业一个非常重要的变化。
HydrogenPro确实不想再自己造那么多“铁疙瘩”
今年一季度,HydrogenPro 与隆基正式敲定 OEM 模式:隆基提供约 1GW 制造能力,生产 HydrogenPro 设计的电解槽组件和气体分离装置;HydrogenPro 自己的核心电极,则继续留在丹麦奥胡斯生产。
所以这不是简单的“买一台隆基电解槽,贴 HydrogenPro 商标”。产品技术仍然属于 HydrogenPro,隆基承担的是大规模工业制造。HydrogenPro 还表示,自己的中国质量和运营团队会进入隆基制造体系。
但代价也很明显:天津工厂基本退出历史舞台。
这件事甚至有点戏剧性。2025 年 11 月,HydrogenPro 还宣布收购天津公司剩余 25% 股权;2026 年 1 月交易完成后,这座年产能约 500MW 的工厂刚刚成为全资资产。结果几个月后,公司就决定封存天津工厂,把制造转向隆基。二季度,HydrogenPro 因此计提了 3200 万挪威克朗减值。
为什么宁愿减值,也要把制造交给中国企业?
答案其实就是两个字:成本。
HydrogenPro CFO 在电话会上说得很明确,通过隆基制造,无论固定成本还是单位制造成本,都比自己运营天津工厂更低。
看看整个中国电解槽市场,就知道这种压力有多大。IEA 最新数据称,2025 年中国电解槽制造能力已经超过 35GW/年,但当年实际订单需求只有约 4.7GW。严重过剩之下,碱性电解槽堆报价一度跌到 80 美元/kW 以下,而中国以外的参考价格仍在 290~380 美元/kW。
在这种制造成本差距面前,一家年销量并不稳定的欧洲企业,坚持自己养一座工厂,经济账越来越难算。
HydrogenPro 二季度营收只有 1500 万挪威克朗,EBITDA 仍亏损 1600 万,净亏损 5100 万。虽然订单储备从 2.52 亿增至 2.62 亿挪威克朗,但公司自己也承认:2026 年的绿氢项目 FID 速度低于预期。
工厂没有足够订单开工,所谓“自主制造能力”,很可能首先变成固定成本。所以 HydrogenPro 实际上做了一个选择:把越来越商品化的制造环节交给中国,把有限的钱留给真正能够形成差异化的技术。
HydrogenPro真正想保住的是什么?
答案是电极。
HydrogenPro 的逻辑是:钢板、压力容器、机械加工和堆体装配越来越接近工业标准品,而真正决定长期电耗、衰减和制氢成本的,是电极涂层、流道设计以及整套电解槽技术。
公司称,其最新一代电极和堆设计能耗已经做到约 4.4~4.5kWh/Nm³,而且丹麦的新电极生产线已经实现规模化生产。
换句话说,HydrogenPro 想把自己从一家“电解槽工厂”,变成一家更像技术公司+核心部件公司+系统品牌商的企业。
这个模式其实并不陌生。苹果并不生产 iPhone 里的每一颗螺丝,很多半导体公司甚至连晶圆厂都没有。关键不是“是不是自己生产”,而是:你手里有没有别人替代不了的东西。
但这个故事还有危险的另一面
HydrogenPro 自己在 7 月份的招股书里写得非常坦白:转向轻资产模式以后,公司将高度依赖隆基生产电解槽堆及相关组件,而且当时甚至还没有收到首批隆基生产的设备,因此交付时间、成本和质量能否完全达到预期仍存在不确定性。
公司还专门把知识产权保护、供应中断、地缘政治以及更换制造伙伴困难列为风险。
海外有观点认为,“轻资产”绝不是免费的午餐。今天你把低附加值制造外包出去,可以降低成本;但如果有一天连制造工艺、供应链 Know-how 和客户议价权也一起流失,那么所谓“只保留技术”,最后可能真的变成只剩一个品牌。
这件事真正值得中国电解槽企业关注
铂道认为 HydrogenPro 与隆基的合作,不应该简单理解成“中国企业抢了欧洲企业的饭碗”。它可能代表一种新的全球分工:中国企业输出规模制造、供应链和成本能力;欧美企业保留部分核心材料、技术、认证、项目开发和客户渠道,双方共同进入国际项目。
而且别忘了,隆基并不是普通代工厂。2024 年底双方建立战略合作,2025 年隆基完成入股;今年 7 月的 HydrogenPro 招股书显示,隆基氢能持股仍超过 10%,本身就是重要战略股东。
所以这场合作真正值得观察的,不是谁替谁生产,而是未来电解槽利润到底留在哪一层。
如果钢铁、机加工和堆体装配最终都被极度压价,那么下一轮竞争的核心就不再是谁拥有最大的电解槽工厂,而是谁真正掌握低电耗电极、长寿命材料、系统控制、认证能力、工程交付和全球客户。
HydrogenPro 正在赌:自己的价值仍然留在这些地方。而隆基正在证明另一件事:中国电解槽企业出海,已经不一定非要把“中国品牌电解槽”整机卖到欧洲。进入欧洲供应链本身,也可以是一门更大的生意。
【信息来源:海外行业网站】