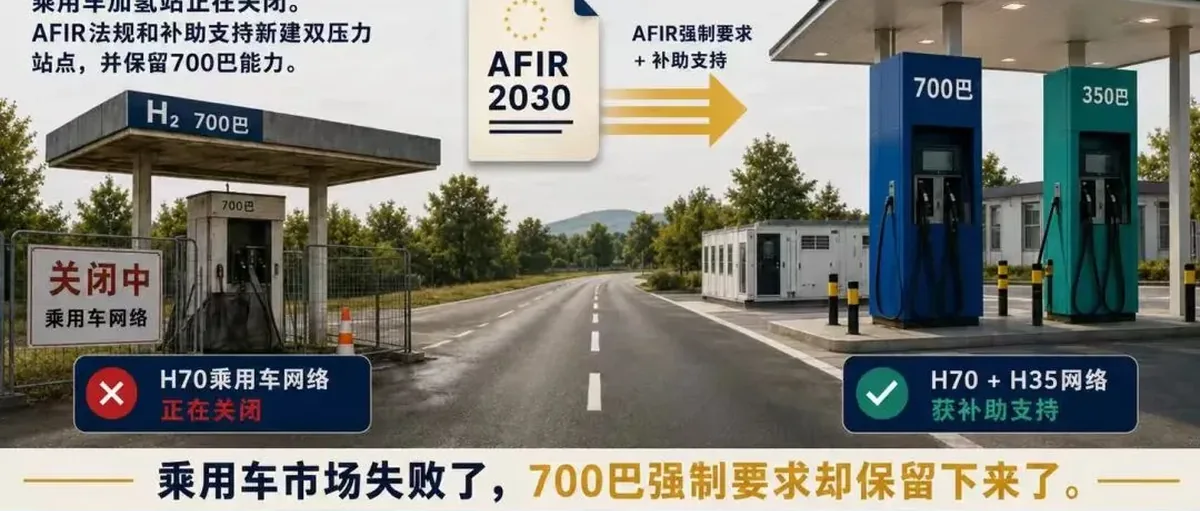
欧洲的公共加氢网络并没有在扩张,反而略有收缩。不过,它的形态正在发生变化。面向乘用车的部分正在萎缩,而新一代双压力加氢站,正把 70 兆帕的加氢能力,向上延伸到公交车和卡车这一层级。
德国率先“瘦身”
2025 年,德国关闭了 36 座第一代加氢站。其中 22 座是明确面向乘用车市场的 70 兆帕小型站点,另有 14 座在年底陆续关停。H2 Mobility 给出的解释很务实,并非出于理念转向:乘用车市场始终没有达到预期规模,而许多早期站点又无法经济地改造,以满足公交车和卡车所需的吞吐量和技术要求。
与此同时,H2 Mobility 等欧洲运营商正在建设更大规模的加氢站,同时提供 35 兆帕和 70 兆帕两种加氢能力。这其中一部分属于正常的设备更新——老旧小站被更大规模的商用车站点取代。但政策层面的问题在于,当初为乘用车而设立的高压加氢能力,正被大量保留到新建站点中。
站点结构的变化很直观
根据欧洲氢能观察站的数据整理:2023 年,欧洲共有 108 座仅提供 70 兆帕的公共加氢站、50 座双压力站和 20 座仅提供 35 兆帕的站点。到 2026 年 5 月,仅 70 兆帕站点已降至 32 座,双压力站上升到 129 座,仅 35 兆帕站点为 18 座。站点总数几乎没变,从 178 座变为 179 座——网络并没有实质性扩张,而是被内部重构了。
70兆帕不再只是乘用车标准
一些重卡研发商更青睐 70 兆帕,因为更高的压力能在有限的车载空间里存储更多氢气,但这些厂商目前还没有真正把车造出来交付。另一些卡车和公交车制造商则采用 35 兆帕,戴姆勒选择了液氢路线。这种技术路线上的分化,让公共基础设施的规划变得更加被动——一座加氢站即便造价高昂、合规达标,也可能因为服务的车辆太少,或车型不对路,而陷入闲置。
电动重卡已经拉开差距
欧盟委员会自己的市场评估显示:截至 2024 年底,欧盟纯电动重卡保有量超过 1.5 万辆,而氢燃料重卡只有 170 辆。2024 年当年,纯电动重卡新增注册超过 7500 辆,氢燃料重卡只有 106 辆。同一份评估还统计到,欧洲现有 250 多座公用及自用加氢站,服务着约 4700 辆乘用车、320 辆厢式货车、140 辆卡车和 320 辆公交车,并得出结论:现有加氢网络对当前车辆规模而言已经足够。真正的瓶颈是车辆供给不足和氢气价格昂贵,而不是加氢站数量不够。
保留70兆帕能力,是要付出代价的
一辆按 70 兆帕设计的车,如果只用勉强达到 70 兆帕的设备加注,是无法实现快速、加满的。真正的快加,需要压缩和储氢能力大幅高于车辆的标称压力,还需要预冷氢气、专用部件,以及相应的检测维护。
双压力加氢站可以共用供氢系统、土建工程、安全系统和部分压缩设备,所以加装 70 兆帕能力并不会让总成本翻倍。但它确实会带来一整套额外的高压储氢和加注系统,通常还包括增压、预冷和专用硬件。
背后的推手:欧盟法规
这条技术路线之所以反复出现,原因并不难理解。根据《替代燃料基础设施法规》(AFIR)的要求,到 2030 年底前,欧盟跨欧洲运输网络(TEN-T)核心道路沿线必须建成公共加氢站,站点间距不超过 200 公里。走廊沿线的加氢站,日供氢能力须达到至少 1 吨,并至少配备一台 70 兆帕加注机。AFIR 同样要求在 TEN-T 城市节点建设加氢站,虽然明确的 70 兆帕要求只针对走廊站点,但获得资助的建设方普遍会选择双压力设计,以最大化获得补贴资格、兼容性和监管保障。
补贴,把政策信号变成了实实在在的资产
波兰 PKN ORLEN 旗下“洁净城市”氢能项目二期,五座加氢站的合格成本为 2560 万欧元,获欧盟补助 1280 万欧元。三期项目除了一座制氢配送枢纽外,还包括 16 座公共加氢站,同时提供 35 兆帕和 70 兆帕加注能力,项目合格成本达 1.246 亿欧元,获欧盟补助 6230 万欧元。这些站点或许真能支撑起公交车队的运营,以及未来的卡车车队。问题在于:如果没有监管要求和公共资金支持,当前的市场需求,是否足以撑起同等规模和技术规格的建设?
换一轮网络,代价几何
据估算,这一轮基础设施更新周期的成本,区间在 10 亿到 60 亿欧元之间,中位数约为 30 亿欧元。这一中位数假设,大约需要新建或大规模改造 400 座加氢站,平均每座 500 万欧元,再加上十年的运维成本,以及关停、拆除和更替相关支出。这并不意味着这笔钱全部由欧盟预算承担——费用将由欧盟补助、国家补贴、国有企业、私人资本和用户共同分摊。而且这一估算还不包括制氢补贴、配送设备、购车补贴、燃料折扣,以及那些吞吐量不足以覆盖固定成本的加氢站所需的运营补贴。
单为保留 70 兆帕能力所增加的成本,很难精确剥离出来,因为双压力站的大部分设施都是共用的。按照较为合理的工程测算,每座站点因高压压缩、储存、预冷、加注和系统集成所增加的成本,大约在 50 万到 150 万欧元之间。据此推算,覆盖数百座加氢站,欧洲为保留 70 兆帕能力所付出的总代价,大致在 2 亿到 7 亿欧元区间。这不是官方公布的项目总额,而是对这一政策选择的一次规模检验。
并非所有氢能站点都站不住脚
有些加氢站项目是合理的。比如,一座 35 兆帕加氢站,如果紧邻一支已经签约的公交车队,利用率是可以预测的。一座配送中心站或移动加氢站,可以专门服务某个有限的商业用途,而不必冒充全国通用公共网络的一部分。一台 70 兆帕加注机,如果对应的是已经下单、完成融资并实际交付的 70 兆帕车队,那也是站得住脚的。但这些情况,都不需要欧洲在车辆需求得到验证、压力标准实现统一、采购模式形成规律之前,就抢先建成一张覆盖全境的公共网络。
2026 年AFIR评估:该转向了
即将到来的 2026 年 AFIR 评估,应当摆脱当前这种“压力硬指标+里程硬指标”式的规定。公共资金支持,应当与签约需求、利用率门槛、压力灵活性和分阶段建设挂钩。基础设施应当跟随已下单、已交付、已在使用的车辆走,而不是试图靠先修好加氢站,去凭空召唤出一个车辆市场。
欧洲已经建过一次没人用的 70 兆帕网络了。下一次,应该先证明有客户,再动工。
【信息来源:cleantechnica】