概览
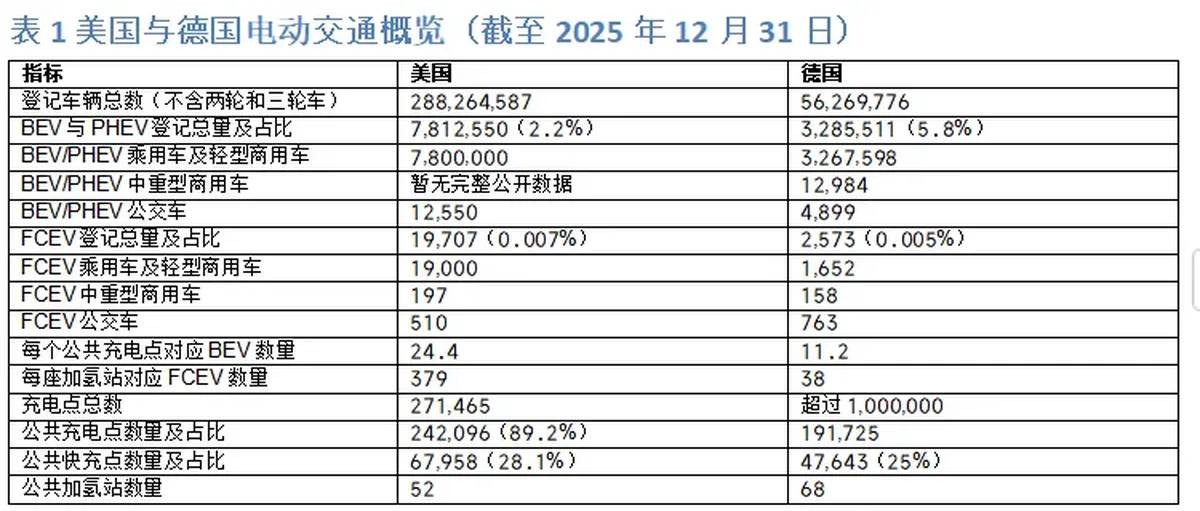
本报告概述美国基于动力电池和燃料电池的电动交通发展现状。报告既考察车辆保有量、充电与加氢基础设施的发展情况(截至 2025 年 12 月 31 日),也梳理联邦层面的现行支持工具和政策目标(截至 2026 年第一季度)。
加州在推动电动交通方面发挥着特殊作用。同时,美国也是全球电动交通若干关键企业的所在地,其中包括电动汽车先驱特斯拉。
新一届美国政府上台后,多项交通部门电气化国家目标以及相应的需求侧扶持工具被大幅削减或终止。美国政府转而重点扩大国内石油和天然气生产,并保障工业和消费者获得低价能源。气候目标基本被放弃。所谓“技术中立”路线更多用于优先支持化石能源并减少监管要求,这使交通部门脱碳的政策环境发生了显著变化。
注1:美国 BEV、PHEV 和 FCEV 占全部登记车辆的比例采用 2024 年车辆总量,因为截至报告编制时,美国尚未公布覆盖所有登记车辆的 2025 年系统性总量数据。 注2:美国中重型商用 BEV 和 PHEV 保有量目前缺少系统、公开的统计。 注3:德国暂无非公共充电点保有量的完整汇总;仅通过联邦支持项目建设的非公共充电点就已约 85 万个。
2021 年至 2025 年,美国电动车辆(本报告将 BEV、PHEV 与 FCEV 统称为电动车辆)保有量显著增长。2016 至 2025 年,纯电动车保有量持续增加。2023 年增长尤为强劲,从上一年的 2,103,700 辆增至 3,506,900 辆,增幅接近 67%。此后两年增势趋稳,每年增加约 120 万辆;2024 年增幅约 34%,2025 年约 26%。
德国的 BEV 总保有量在 2020 年前也保持很高增速,其中 2020 年达到 111.6%。此后增速放缓,2024 年为 16.9%;2025 年又升至 23.6%,保有量达到 2,156,440 辆。
美国插电式混合动力汽车在 2016 至 2018 年间每年增长约 33%;2019 至 2021 年年增长率约 20%;2023 年达到约 43% 的最高增幅。此后增速再次回落,2025 年约为 19%。2023 年的增长很可能与《通胀削减法案》提供的补贴有关。
德国 PHEV 增长更为迅猛,尤其在 2019 至 2021 年间,保有量连续多年翻倍;随后增速明显下降,2025 年恢复至约 17%。
从车辆总量占比看,2024 年美国 BEV 和 PHEV 占比约 2.2%,低于欧洲主要市场和中国;德国同期约为 5.1%。
美国燃料电池汽车保有量从 2016 年的 1,221 辆持续增加至 2024 年的 19,686 辆,年均增速约 41%,与德国约 42% 的年均增速相近。2023 年以后,美国 FCEV 增长明显放缓;2025 年基本停滞,同比增长不足 1%。
美国 FCEV 主要集中在加州,其他州尚不普及。近期增长减弱,很可能与加氢站建设不足有关。加氢站数量停滞、临时关闭以及供应问题,都限制了 FCEV 的使用。
电池电动交通
市场发展:PHEV 与 BEV 车辆
乘用车和轻型商用车
美国统计通常不单独列出轻型商用车,而是与乘用车合并统计。这里的轻型商用车还包括小型厢式车、小型巴士,以及基于卡车底盘制造、适合越野或复杂路况的多用途车辆。
截至 2025 年底,美国约有 590 万辆 BEV 乘用车和轻型商用车登记在册。经历 2022 年和 2023 年的高速增长后,2024 年与 2025 年每年仍增加约 120 万辆。
虽然 PHEV 可获得与 BEV 相同额度的补贴,但其保有量明显低于纯电动车。
2022 年以来美国市场快速增长,原因包括扩大政府支持计划,例如清洁车辆税收抵免,以及通过《两党基础设施法》推进公共充电网络建设。
2023 年,一些热门电动车型受益于清洁车辆税收抵免调整和降价。例如特斯拉 Model Y 获得全额 7,500 美元税收优惠后,销量较 2022 年增长 50%。
加州的电动车销量在全美各州中遥遥领先。2024 年,加州乘用车及轻型商用车市场中,BEV 占比为 4.1%,PHEV 占比为 1.2%;全美同期仅为 1.6% 和 0.5%。
中型、重型商用车与公交车
2025 年,全球 BEV 和 PHEV 卡车销量继续增长,超过 40 万辆,占全球新卡车注册量近 9%,其中 90% 以上来自中国。
美国 BEV 和 PHEV 卡车销量也明显增长。仅 2024 年就销售了 1,700 多辆 BEV 卡车,超过 2015 至 2022 年累计销量。
推动因素包括最高 4 万美元的税收抵免,以及约 10 亿美元的“清洁重型车辆补助计划”,该计划支持车辆采购、充电基础设施及配套措施。
尽管部分核心监管政策被撤回,2025 年美国 BEV 和 PHEV 卡车销量仍增长 25%,达到约 17,000 辆新车。加州原要求零排放卡车最低销售比例的“先进清洁卡车”规则被撤销;美国环保署也取消了原定适用于 2027 至 2032 车型年的中重型车辆第三阶段温室气体标准。
美国 2016 至 2025 年中重型 BEV/PHEV 保有量数据目前仅部分公开,可参考 CALSTART 于 2026 年 1 月发布的《聚焦零排放卡车》市场更新。总体上,中重型电动商用车新增注册以 BEV 卡车为主,PHEV 占比较低。
2025 年全球电动公交车销量接近 7 万辆,同比增长 12%,其中约 98% 为纯电动公交。美国市场也以 BEV 公交为主。
美国 BEV 公交保有量从 2016 年的 820 辆持续增加至 2025 年的 12,000 辆。2023 年增长最明显,比上一年增加约 3,000 辆。2024 年与 2025 年增速放缓。2024 年增加 2,200 辆,增幅约 30%,部分原因是供应链问题。2025 年销量同比下降 40%,可能与补贴不足有关。
在总额 20 亿美元、入选 165 个项目的联邦公交管理局公交支持中,包括“低或零排放补助计划”在内的项目未支持电动公交或充电基础设施,而主要支持天然气公交及其基础设施。
美国 PHEV 公交保有量自 2016 年以来一直停留在约 550 辆。BEV 公交目前主要用于校车。2024 年,校车约占美国 BEV 公交总量的一半。加州奥克兰于 2024 年成为美国首个完全使用电动校车车队的学区。
2023 年美国 BEV 公交新车销量占公交销量的 4.6%;德国同期约为 15%,即 830 辆。
支持政策
美国电动车支持主要由各州在地区层面实施,各地购车条件差异很大。本报告无法完整列出所有州级措施。原则上,多数支持同时适用于 BEV、PHEV 和 FCEV。
税收抵免
2026 年,美国联邦层面已不再提供购买电动车的直接购车补贴或税收抵免。自 2009 年开始实施的相关工具,在美国总统签署《一个宏大美丽法案》后被终止或不再延续。
上届政府时期,联邦支持工具曾在 2022 年《通胀削减法案》框架下全面改革:购买新的电动乘用车、SUV、厢式车和皮卡,最高可获得 7,500 美元税收抵免;电动商用车最高 4 万美元;二手电动车最高 4,000 美元,前提是满足关键零部件本地制造等要求。
上述购车激励自 2025 年 9 月 30 日起终止。虽然联邦已无直接购车补贴,但包括加州在内的一些州正在研究或已提出本州 EV 购车支持计划,并可能设置独立预算。
补助与贷款
上届政府于 2021 年签署的《两党基础设施法》通过补助和贷款支持电动车采购,例如清洁校车计划。此类支持通常通过年度、限时申报实施。
截至 2024 年 6 月中旬,清洁校车计划已支持采购约 8,100 辆电动校车,使用资金约 30 亿美元。该计划在 2022 至 2026 财年总预算为 50 亿美元。
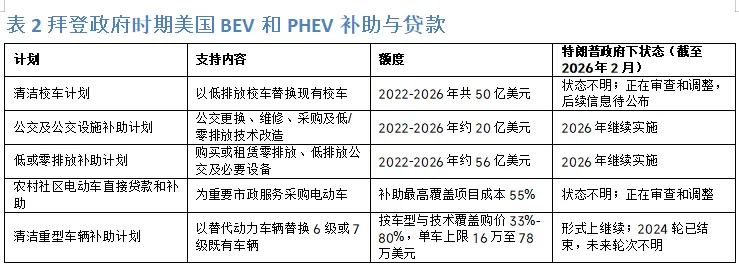
2025 年,本届美国政府暂时冻结部分《通胀削减法案》和《两党基础设施法》资金,以审查其是否符合当前政策重点。清洁校车计划部分内容因此接受政策与行政审查,资金发放一度延迟。到 2026 年第一季度,未来申报轮次的规模和设计仍未明确。
上届政府时期,联邦支持还包括新技术研发投资,尤其是高容量电池研发,以加快电动车普及,例如替代燃料车辆研发补助。该支持目前同样处于审查中,状态不明。
除直接资金支持外,美国电动车购买者在 2025 年前还可享受高乘员车辆专用车道等便利。这些优惠于 2025 年 10 月到期,联邦层面未延续。此后电动车通常不再自动获得 HOV 车道通行权,但个别地方仍提供停车等优惠。
HOV 车道在美国 20 个州存在,目的在于提高高峰期道路载客效率,通常要求车辆达到最低乘员数;部分地区曾允许某些低排放车辆不受乘员数限制进入。
6 级或 7 级商用车的允许总重量约为 8,845 至 14,969 公斤。
目标
2021 年 4 月,上届政府宣布美国将在 2050 年前实现净零排放。交通部门约占美国温室气体排放总量的 29%,因此被赋予核心作用。
2021 年 8 月,上届政府签署行政命令,提出到 2030 年美国新车销量中 50% 应为电动车。
自新一届美国政府于 2025 年 1 月就任后,这些长期联邦气候目标已失去实际政策意义。到 2030 年新车销量约 50% 为纯电动车的目标被行政命令撤销。
美国在国际层面的自愿承诺也被调整,包括《零排放中重型车辆谅解备忘录》。此前目标是到 2040 年新售卡车和公交全部实现零排放,2030 年阶段目标为 30%。
美国环保署还撤销了车辆温室气体监管的法律基础,即所谓“危害认定”。这也影响重型车辆标准,削弱其电气化的监管动力。加州重型车零排放车队强制政策及类似联邦、州级计划因此受到限制。
强化本土产业链的措施仍然存在,包括整车和电池制造,但政策越来越强调技术中立。
加州是美国首个设定强制目标的州:自 2035 年起不再允许销售新的纯内燃机乘用车。该目标拟通过逐步提高零排放新车比例来实现。相关规定形式上仍有效,但在法律与政治层面面临更大压力,尤其涉及联邦豁免许可。
充电基础设施
充电基础设施发展
自 2016 年以来,美国充电点数量显著增加。增长最明显的是二级充电点。2025 年,公共二级充电点达到 173,383 个,占公共充电基础设施的 71.6%。
公共快充点也从 2016 年的 4,717 个增至 2025 年的 67,958 个,占 28.1%。
公共一级充电点则持续减少,从 2016 年的 2,948 个降至 2025 年的 755 个,占 0.3%。一级充电相当于普通插座或较低功率供电;二级充电相当于德国所称的交流普通充电。
私人充电点补充了公共网络,其数量从 2016 年的 5,811 个增至 2025 年的 29,369 个。美国很大比例的充电站集中在加州。
2025 年,美国平均每个公共充电点对应 24.4 辆 BEV;德国约为 11.2 辆。
充电基础设施支持政策
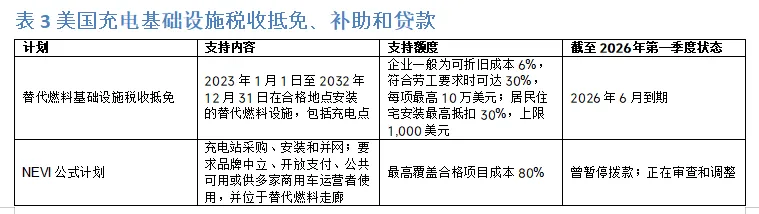
《两党基础设施法》首次在联邦层面对美国充电基础设施建设提供系统支持。该法案于 2021 年 11 月签署,规模约 1.2 万亿美元,用于升级道路、桥梁、铁路、机场、公共交通、宽带、水务以及电动车基础设施。
其中 75 亿美元用于公共充电基础设施,包括重型车辆充电设施。核心工具是“国家电动汽车基础设施公式计划”(NEVI),用于在重要交通路线,即“替代燃料走廊”沿线建设全国快充网络。
新一届美国政府于 2025 年 1 月就任后,对部分基础设施法支持项目重新审查,充电基础设施项目实施和拨款一度延迟。
2025 年 2 月,美国交通部暂停 NEVI 指导文件,并暂停批准各州已提交的充电基础设施计划。2025 年 8 月,交通部发布修订版指导文件,简化审批并提高州级执行灵活性。
2025 年 2 月至 8 月期间,新的资金承诺暂时被禁止。多州因此起诉美国交通部。2026 年 1 月,西雅图一家联邦法院裁定,扣留 NEVI 资金不合法。实际结果是,2025 年新充电项目推进明显延迟。
《两党基础设施法》的法律基础仍然存在,但截至 2026 年 2 月,各项支持工具的具体设计与优先级充满政治不确定性。
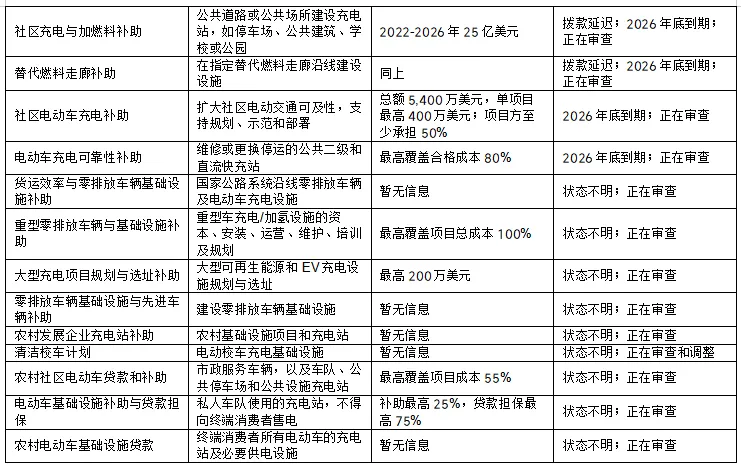
“充电与加燃料基础设施竞争性补助计划”重点支持农村地区充电站;“电动车充电可靠性补助”用于维修和运营现有站点;“货运效率与零排放车辆基础设施补助”则面向货运基础设施。州级地区支持仍然存在,但本报告不逐项展开。
表3 美国充电基础设施税收抵免、补助和贷款
目标
《两党基础设施法》提出,到 2030 年美国公共充电点总数达到 50 万个。上届政府时期,这一目标是国家充电基础设施政策的重要指引。
为实现目标,美国计划沿主要交通轴线建设充电和加燃料网络。联邦公路管理局设立“国家替代燃料走廊”计划,识别需要部署替代燃料设施的公路走廊。
截至 2026 年第一季度,该计划仍然存在,但其后续推进是在联邦支持整体缩减、充满不确定性的背景下进行。
2025 年 2 月,NEVI 资金被冻结,直到新指导文件出台。这表明快速推动汽车市场电气化的核心政策目标已不再被积极执行。当前正进行大规模政策重新定位和审查,结果难以预测。
氢能交通
市场发展
氢燃料车辆(FCEV)
乘用车
美国 FCEV 保有量远低于 BEV 和 PHEV。2025 年,美国约有 19,700 辆 FCEV 登记,其中约 19,000 辆为乘用车和轻型商用车。
截至 2024 年底,美国约占全球该类车辆保有量的 30%,仅次于韩国。2016 至 2023 年,美国 FCEV 保有量平均每年增加 2,000 至 3,000 辆。
2024 年新增量降至约 1,000 辆,2025 年继续维持在这一水平,反映全球 FCEV 乘用车销量下滑趋势。
2024 年初,为清理库存,丰田将其燃料电池车型价格最多下调 70%,并向潜在买家提供价值 15,000 美元的氢气额度。
2025 年的例外是韩国。现代推出第二代 Nexo,推动韩国 FCEV 乘用车销量翻倍,并贡献全球 FCEV 乘用车新增销量的大部分增长。其他地区 2025 年销量均未超过 1,000 辆。
氢能公交车
美国 FCEV 公交在 2016 至 2021 年增长缓慢,此后明显加速。2025 年底保有量为 510 辆,略低于 2024 年的 520 辆。其中 197 辆位于加州。
2022 年的跃升部分来自“低或零排放补助计划”和“公交及公交设施补助计划”。2021 至 2022 财年,两项计划在基础设施法资金推动下,支持规模从近 6 亿美元增至约 16 亿美元,接近三倍。
FCEV 公交推广的潜在障碍是氢气供应仍不确定。2023 年 10 月公布的七个区域清洁氢中心可能在未来缓解这一问题,相关规划尚未改变。
中重型商用车
美国能源部氢能与燃料电池技术办公室表示,2016 至 2020 年,美国仅测试中重型 FCEV 原型车。2021 年起,首批车型才开始上路运营。
2023 年中重型 FCEV 保有量为 44 辆;根据加州能源委员会数据,到 2025 年底已增至 197 辆,其中加州登记 109 辆。
氢燃料车辆支持政策
第 2.1.2 节所述多项税收抵免、补助和贷款同样适用于氢燃料车辆,但这些政策有的已经终止,有的正在审查。
相关税收抵免包括:清洁车辆税收抵免、商用清洁车辆税收抵免、二手清洁车辆税收抵免。
上届政府时期,FCEV 支持还包括研发投资。例如“氢燃料电池电动车及设备基础设施研发与部署补助”,由能源部氢能与燃料电池技术办公室提供最高 1,000 万美元,用于相关技术的研发、示范和部署。
合格项目包括中重型车辆加氢站部件,以及加氢基础设施和协议标准化。该计划目前也在接受现政府审查,未来是否继续开放尚不明确。
相关补助包括:清洁校车计划、公交及公交设施补助计划、低或零排放补助计划、清洁重型车辆计划。
目标
除前述跨技术电动交通目标外,上届政府还制定了一系列与氢能交通相关的目标,其中部分尚未被正式撤销。
《国家清洁氢战略与路线图》旨在扩大通过低排放路径生产的氢气。新一届美国政府上台后,氢气生产政策更强调经济性,减少温室气体排放的重要性下降。
能源部“氢能一美元计划”仍保留到 2030 年将低排放氢成本降至每公斤 1 美元的目标。该目标尚未被正式撤销,但自 2025 年以来,政策重点已经转移:不再主要将其作为气候政策工具,而更多放在产业政策语境中。
加氢基础设施
加氢站发展
美国加氢站网络规模位居全球第五,仅次于中国、韩国、日本和德国。
面向公众的零售加氢站允许用户在现场付款;非零售加氢站仅对特定客户开放,可能要求使用门禁卡、PIN 码或完成培训。
2016 至 2023 年,美国加氢站总数从 35 座增至 67 座。期间零售站持续增加,非零售站总体减少。
2024 年趋势逆转:零售站首次减少,非零售站回升。零售站减少的重要原因是 2023 年底南加州多座加氢站出现供应问题。
典型案例是壳牌于 2024 年初关闭其在加州的 7 座加氢站,并宣布不再运营乘用车和轻型商用车加氢站。壳牌将原因归结为加氢站供应问题及其他外部市场因素。
2025 年,美国运营 52 座零售加氢站和 5 座非零售加氢站。面向公众的加氢站建设目前仅集中在加州和夏威夷。
加氢基础设施支持政策
加氢站使用者还可受益于《通胀削减法案》的清洁氢生产税收抵免(见后文)和替代燃料税收豁免。
替代燃料税收豁免规定,在某些用途下,例如市政服务、校车运营或农业,替代燃料免征联邦燃料税。该政策目前也在接受美国政府审查。
前述多数税收抵免、补助和贷款也适用于 FCEV,但能否延续存在很大不确定性。
相关税收抵免:替代燃料基础设施税收抵免。 相关补助:零排放车辆基础设施与先进车辆补助、充电与加燃料基础设施竞争性补助、清洁校车计划、低或零排放补助、货运效率与零排放车辆基础设施补助、重型零排放基础设施补助、充电与加燃料基础设施补助。
目标
前述《两党基础设施法》和“国家替代燃料走廊”计划,同样覆盖美国加氢站基础设施建设。
美国计划沿相关走廊建设加氢站网络,以促进燃料电池汽车使用,重点面向重型运输。
可再生能源与氢气生产
美国是仅次于中国的全球第二大一次能源消费国和温室气体排放国,2024 年约占全球温室气体排放的 11%。
美国拥有丰富的石油、天然气和煤炭资源,也是全球主要生产国。直到 21 世纪初,美国仍高度依赖能源进口,尤其是石油。
随着页岩革命,美国成为全球最大石油和天然气生产国。页岩革命是指 2000 年代在美国兴起的页岩油气开采技术突破,通过水力压裂和水平钻井相结合,大规模开发原本难以获取的油气资源。
2019 年起,美国自 20 世纪 50 年代以来首次重新成为石油净出口国。2022 年,美国首次成为全球第二大液化天然气出口国,仅次于澳大利亚。
自 2022 年 2 月俄乌冲突爆发以来,全球批准的新增 LNG 液化能力超过每年 2,300 亿立方米,其中约 60% 位于美国。
2025 年 1 月取消 LNG 出口许可暂停后,投资明显加速。截至 2025 年 10 月 20 日,美国批准的新 LNG 能力超过每年 800 亿立方米,创历史最高纪录。
据 Bruegel 数据,2025 年欧盟从美国进口 LNG 超过 1,400 亿立方米。美国占欧盟 LNG 总进口量近 58%,是欧盟最大 LNG 供应国;自 2021 年以来,欧盟从美国的进口量几乎增长两倍。
美国电力结构
美国国土辽阔、气候条件多样,具备较大的可再生能源发电潜力,尤其是中西部风电和南部阳光充足地区的太阳能。
不过,2024 年美国可再生能源发电占比约 23.2%,明显低于德国约 55.5%。美国可再生电力中,风电约 9.9%,水电 5.8%,光伏 6%。
与德国不同,美国未来仍将继续依赖核电。2024 年核电占电力结构 17.7%。此外,天然气约占 42%,煤炭 15.7%,石油制品 0.7%,废弃物 0.3%,其他 0.1%。
美国发电二氧化碳强度约 320 克 CO₂/千瓦时,与德国约 330 克接近,但显著低于印度约 730 克和中国约 565 克。
电力碳强度直接影响 BEV 和 PHEV 的全生命周期温室气体表现,也影响 FCEV,尤其是在氢气通过电解水生产时。
上届政府提出的到 2035 年基本实现电力系统气候中和的目标,已不再被政治层面继续推动。
当前优先事项转向能源独立、成本效率和强化国内化石能源生产。可再生能源仍在扩张,但主要由市场驱动,联邦层面已不再以气候目标为核心。
《通胀削减法案》带来的转型动力,政治支持也明显减弱;多项支持工具正在审查或已被终止。
电力系统脱碳雄心下降,预计将对美国电动车未来的温室气体表现产生负面影响。
美国氢气生产
美国是仅次于中国的全球第二大氢气生产国。现有氢气绝大多数通过化石燃料蒸汽重整制取,主要用于炼油和化工。
美国在运氢气管道长度超过全球现有氢气管网的一半。
美国对“低排放氢”采取技术中立路线。这里的“低排放氢”指氢气生产和运输全链条的温室气体排放;氢气在终端使用时本身不产生温室气体。
技术路径既包括使用可再生电力电解水制氢,也包括以化石燃料蒸汽重整制氢,并配套二氧化碳捕集与封存(CCS)。
美国能源部于 2023 年 6 月在上届政府时期发布《国家清洁氢战略与路线图》,原则上每三年更新一次。
本届美国政府将气候导向目标以及对低排放制氢路径的明确优先级置于经济和能源政策考虑之后。
路线图提出到 2030 年“清洁”氢年产量和需求约 1,000 万吨。该数字仍作为文件中的参考目标存在,但实现前景的不确定性显著上升。
美国能源部宣布削减氢能项目支持资金,可能在短期内减缓美国“清洁”或“低排放”氢市场启动。
战略重点包括:
- 优先用于气候减排效果高、脱碳替代方案有限的领域,包括化工、钢铁、炼油等工业部门;卡车、公交、航运、航空、铁路等重型交通;以及电网调峰和季节性储能。
- 通过能源部多个计划降低氢气生产和供应成本,包括“氢能地球发射计划”、10 亿美元清洁氢电解计划、5 亿美元清洁氢制造与回收计划,以及清洁氢生产税收抵免。
- 通过区域清洁氢中心计划建设七个区域氢中心;《两党基础设施法》到 2026 年提供 70 亿美元。
美国于 2025 年 1 月公布清洁氢生产税收抵免 45V 和清洁燃料生产税收抵免 45Z 最终规则。2025 年 7 月的法律修订调整了 45V 退出条件:项目必须在 2027 年底前开工,此前要求是在 2032 年底前投运。
45Z 税收抵免期限由 2027 年延长至 2029 年;同时,45Q 税收抵免中用于提高石油采收率的支持价值被提高。
参考文献
- Bruegel(2026):《欧洲天然气进口》,布鲁塞尔。
- 德国联邦网络局(2026):《电动交通公共充电基础设施》,波恩。
- 加州能源委员会(CEC,2026a):信息函,萨克拉门托。
- 加州能源委员会(CEC,2026b):《加州中重型零排放车辆》,萨克拉门托。
- CALSTART(2026):《聚焦零排放卡车:2026 年 1 月市场更新》,帕萨迪纳。
- CNBC(2022):《加州将于 2035 年禁止销售新的汽油车》。
- Drive to Zero(2024):《零排放中重型车辆全球谅解备忘录》。
- 欧盟委员会(2025):《世界各国温室气体排放》。
- 加州州长办公室(2020):《纽森州长宣布加州将逐步淘汰汽油车并大幅降低化石燃料需求》。
- H2.LIVE(2026):数据接口,数据截至 2026 年 2 月 15 日。
- 国际能源署(IEA,2026a):《全球电动车数据浏览器》。
- 国际能源署(IEA,2026b):《2026 全球电动车展望》。
- 国际能源署(IEA,2026c):《美国能源系统》。
- 国际能源署(IEA,2025a):《全球电动车数据浏览器》。
- 国际能源署(IEA,2025b):《2025 全球电动车展望》。
- 国际能源署(IEA,2025c):《天然气》。
- 国际能源署(IEA,2025d):《2025 全球氢能评述》。
- 国际能源署(IEA,2024a):《2024 全球电动车展望》。
- 国际能源署(IEA,2024b):《2024 全球氢能评述》。
- 德国联邦机动车运输管理局(KBA,2026):数据接口。
- 德国国家充电基础设施中心(NLL,2026a):乘用车充电基础设施监测。
- 德国国家充电基础设施中心(NLL,2026b):支持项目监测。
- 路透社(2026):《美国法官裁定美国政府暂停电动车充电基础设施计划违法》。
- 壳牌(2024):《轻型乘用车加氢站关闭说明》。
- 白宫(2025):《释放美国能源》。
- 联合国欧洲经济委员会(UNECE,2026):《车辆分类与定义》。
- 美国国会(2025):Public Law No. 119-21(2025 年 7 月 4 日)。
- 美国国会(2021):《基础设施投资和就业法》。
- 美国能源部(2023a):《美国国家清洁氢战略与路线图》。
- 美国能源部(2023b):《美国政府宣布 70 亿美元支持美国首批清洁氢中心》。
- 美国能源部(2021):《Hydrogen Shot:介绍》。
- 美国能源部替代燃料数据中心(2026a):各州替代燃料站数量。
- 美国能源部替代燃料数据中心(2026b):TransAtlas。
- 美国能源部替代燃料数据中心(2026c):农村社区电动车直接贷款和补助。
- 美国能源部替代燃料数据中心(2026d):按重量等级划分的车辆类型。
- 美国能源部替代燃料数据中心(2026e):替代燃料车辆研发补助。
- 美国能源部替代燃料数据中心(2026g):国家电动汽车基础设施公式计划。
- 美国能源部替代燃料数据中心(2026h):电动车充电可靠性补助。
- 美国能源部替代燃料数据中心(2026i):货运效率和零排放车辆基础设施补助。
- 美国能源部替代燃料数据中心(2026j):替代燃料基础设施税收抵免。
- 美国能源部替代燃料数据中心(2026k):社区电动车充电补助。
- 美国能源部替代燃料数据中心(2026l):重型零排放车辆与基础设施补助。
- 美国能源部替代燃料数据中心(2026m):农村发展企业电动车充电站补助。
- 美国能源部替代燃料数据中心(2026n):农村社区电动车直接贷款和补助。
- 美国能源部替代燃料数据中心(2026o):电动车基础设施补助和贷款担保。
- 美国能源部替代燃料数据中心(2026p):农村电动车基础设施贷款。
- 美国能源部替代燃料数据中心(2026q):氢燃料电池电动车及设备基础设施研发与部署补助。
- 美国能源部替代燃料数据中心(2025):电动车与燃料电池电动车税收抵免。
- 美国交通部(2022):《推进建设易用、可靠、可及的全国电动车充电网络》。
- 美国交通部联邦公路管理局(2026):《2024 公路统计系列》。
- 美国交通部联邦公路管理局(2025):国家电动汽车基础设施计划。
- 美国交通部联邦公路管理局(2024a):替代燃料走廊。
- 美国交通部联邦公路管理局(2024b):充电与加燃料基础设施竞争性补助计划。
- 美国交通部联邦公交管理局(2026a):公交及公交设施补助计划。
- 美国交通部联邦公交管理局(2026b):低或零排放补助计划 5339(c)。
- 美国能源部氢能与燃料电池技术办公室(2024):信息函。
- 美国环保署(2026a):《重型车辆温室气体排放标准第三阶段最终规则》。
- 美国环保署(2026b):清洁校车计划。
- 美国环保署(2026c):清洁重型车辆计划。
- 美国环保署(2025):《美国温室气体排放与汇清单》。
- 美国国税局(2025):《2023 年及以后购买新清洁车辆可享税收抵免》。
出版信息
出版方:NOW GmbH 编辑:NOW GmbH,欧盟与国际事务团队 资助方:德国联邦交通部(BMV) 设计与制作:Rysm GmbH 发布日期:2026 年 6 月