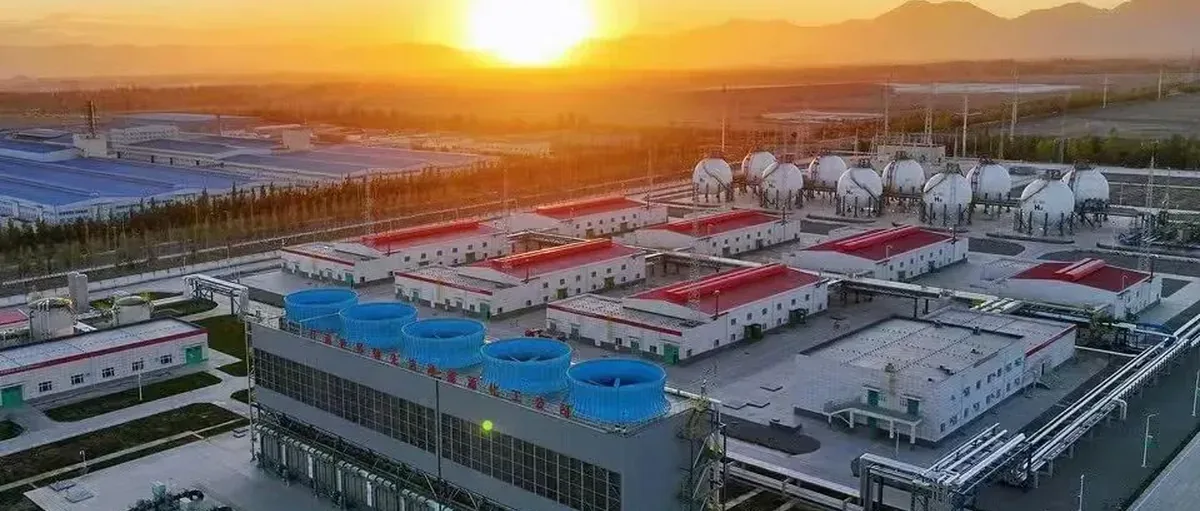
中国氢能:产能扩张与需求低迷
h2news 称,对此,一些中国媒体建言:认为现行补贴政策过于偏重供给侧——也就是一味扩充产能,呼吁尽快推出能够降低终端用户购买门槛的精准支持政策。
中国知名氢能设备供应商国富氢能(GuofuHee)2025 年净亏损达 3.83 亿元,同比暴增 82.1%。该公司在今年 4 月发布的年报中写道:“截至 2024 年底,年产能已扩至 3.5GW,但国内需求持续低迷,大部分产线处于闲置状态,亏损因此扩大。”
典型案例之一:一个总投资 29 亿美元、年产 10 万吨绿氢的项目,因未能与下游买家签订有约束力的购销合同,导致项目融资(PF)受阻,开发商最终宣布放弃投资,将土地和资源转作他用。
此外,2023 至 2024 年间,不少民营独立发电商(IPP)过度依赖地方的补贴承诺,推进了数十个中小规模项目。这些项目虽已完成选址和初步设计,却同样因找不到确定性买家而无法融资。
目前,尚未动工、仅停留在新闻稿和纸面上的“空气项目”(Vaporware)中,GW 级项目至少有 5 个,100MW 以下的项目更达数十个之多。项目搁置,直接导致部分电解槽订单取消。
相比庞大的规划,h2news 认为,最终拿到投资决定、正式开工建设的项目比例仅约 10%。
更令人担忧的是,已建成投产的制氢工厂,其盈利能力和开工率有的也低于预期。
中石化(Sinopec)在新疆建设的全球最大绿氢项目——库车绿氢工厂(260MW),年产目标为 2 万吨,但实际开工率不足。韩媒认为原因在于炼油厂不愿采购太多价格过高的绿氢。
这种“嫌贵不买”的现象,在氢能出行市场同样突出。
中国三大氢燃料电池制造商均深陷亏损:亿华通(SinoHytec)净亏损 6.18 亿元,重塑(REFIRE)净亏损 6.028 亿元,国鸿氢能(SinoSynergy)净亏损 5.65 亿元。根本原因在于,需求增速远跟不上产能扩张。
一些氢能商用车企业以地方补贴缩减、加氢站不足为由,压缩新车产量,导致电堆订单骤减。积压库存不得不进行资产减值处理,进一步拖累了企业业绩。
韩媒引用《第一财经》报道,广东省佛山市南海区目前约有 50% 的氢能公交车处于停运状态。原因是地方运营补贴减少或中断后,运营商无力承担每公斤 35 至 50 元的加氢费用。
眼下,中国业内已有声音发出:在缺乏有效需求支撑的情况下,大量涌入的氢能相关企业中,其中一部分可能在今年年底前关闭或退出氢能业务。
扩产引发供需失衡忧虑
这场供需失衡,成因可归纳为四点。
第一,绿氢价格相较灰氢仍有距离。中国西北地区生产的绿氢,均化制氢成本(LCOH)约为每公斤 20 至 25 元,是煤制或天然气制灰氢(约 10 元)的两倍以上。在碳排放管控尚未强制推行的背景下,钢铁、化工、炼油等行业缺乏动力改用价格更贵的绿氢。
第二,运输成本拖累经济性。输氢管网建设落地前,西北地区生产的绿氢只能靠管束车拖运,运输成本推高终端氢价,经济性不足。
第三,补贴中断,需求急刹车。要消化高成本,地方支持不可或缺。但近年来房地产市场低迷,一些地区补贴发放迟缓现象被业内担忧。对于过份靠补贴维持运营的运输企业,氢能公交和氢能卡车受到影响。
第四,一些地区规划项目上得过快过多,市场消纳能力有限。顶层设计呼吁“氢能崛起”,地方和企业争相抢先建厂。制氢产能在短时间内暴涨至 GW 级别,而市场打开相对迟缓,一些地区出现库存积压、设备停摆现象。
接下来,“价格鏖战”随之而来:一些企业即便中标拿到订单,产量越高亏损越深,行业“内卷”,盈利空间被削薄。
中国的媒体发表的行业观察认为,补贴政策过度向产能扩张倾斜,表面上看产业规模爆炸式增长,实则容易导致“需求缺失的畸形结构”。媒体进一步呼吁,补贴应从生产侧延伸至消费侧,通过税收优惠、强化碳排放监管、推行分行业绿色能源使用配额等手段,切实降低买家的价格抵触。
地方需求刺激举措
好消息是,山东、四川、内蒙古、吉林等省区已相继推出多项需求刺激举措:对氢能商用车免征高速公路通行费、对每公斤售价不超过 25 至 30 元的加氢站给予补贴、允许在加氢站内就地制氢等。
内蒙古等可再生能源资源丰富的地区,则集中支持将绿氢转化为氨或甲醇的衍生项目,为相关企业开辟许可审批“绿色通道”。
全国碳排放权交易市场(ETS)正逐步将钢铁、石化、水泥等高碳排放行业纳入管控范围;与此同时,大型国有企业被分配了氢基直接还原铁、煤氨混燃发电等多项国家重点任务。
尽管如此,一些业内评论认为,仅靠国内市场消化,中国氢能行业的成长空间会受到影响。
【信息来源:韩国行业网站 h2news】