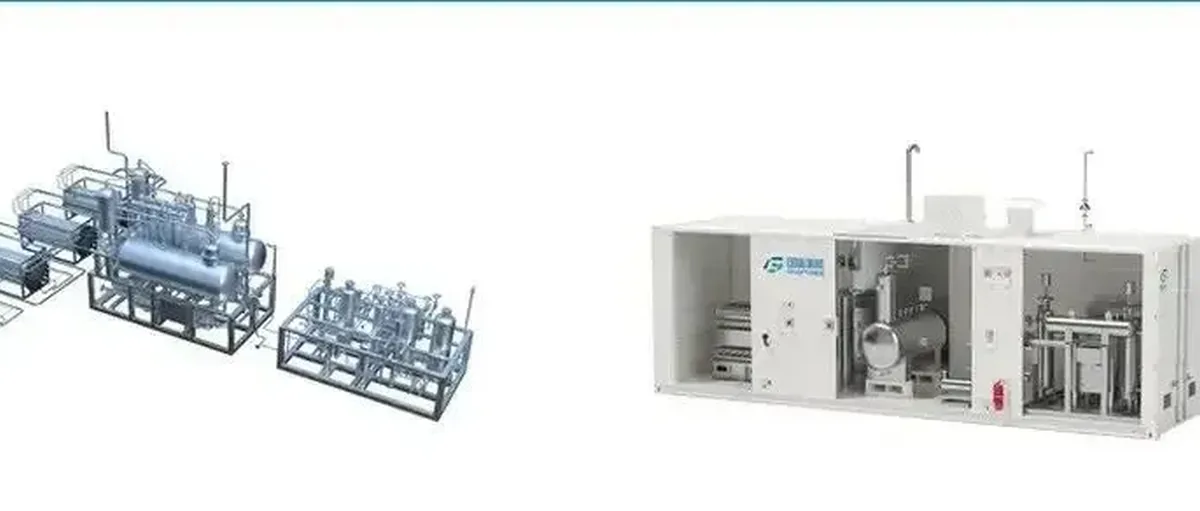
国富氢能拿下印度 43 兆瓦电解槽套件订单
Advait Greenergy 已与中国原始设备制造商江苏国富氢能设备(国富氢能)签署了一份 510 万美元的采购订单,购买 43 兆瓦的电解槽组装套件——包括 23 套 1 兆瓦机组和 4 套 5 兆瓦机组。
43 兆瓦订单,本地化制造的关键一步
该公司正在印度“绿色氢能战略过渡干预计划”(SIGHT)框架下扩大制造规模。此前,Advait 已于 2026 年 3 月与国富氢能联合完成了首台 5 兆瓦电解槽的组装。
印度的绿色氢能雄心正在以超出其国内设备供应链承载能力的速度推进,而 Advait Greenergy 的最新采购订单恰好揭示了这一缺口。这家古吉拉特邦企业与中国江苏国富氢能签署了价值 510 万美元的协议,购买 43 兆瓦的电解槽组装套件(含 23 套 1 兆瓦机组和 4 套 5 兆瓦机组),Advait 将在自有工厂内依托 SIGHT 计划进行本地化制造。
Advait Greenergy 是 Advait Energy Transitions 的子公司,已于 2026 年 3 月在古吉拉特邦梅萨纳启用了印度首批 30 兆瓦碱性电解槽组装设施之一。
双方于同月在该工厂完成了首台 5 兆瓦电解槽的联合组装,而此次国富氢能的订单正是为下一阶段生产提供原料。Advait 已获选在 SIGHT 计划下建设共计 300 兆瓦的电解槽制造产能,是该计划最重要的国内制造受益方之一。
SIGHT 计划:用激励换产能
SIGHT 计划的核心目标正是构建印度本土电解槽制造基础,向在印度境内生产电解槽设备的企业提供产业链激励补贴。Advait 符合上述激励条件,国富氢能作为组装合作方同样具备资格,这也令国富氢能在拓展海外市场的过程中,获得了其所称的在印度市场的“优势地位”。
双方各取所需:印度获得了所需的制造活动和激励资格,国富氢能则在全球增长最快的主要氢能市场取得了立足点。
选择中国合作伙伴背后的经济逻辑显而易见。目前中国拥有全球 60% 的电解槽制造产能,其生产成本远低于其他任何地区。过去三年间,中国原始设备制造商在政策支持下大规模扩张,将碱性电解槽成本压至令欧美替代品在规模化竞争中结构性失利的水平。
对于一家急需在政府计划下完成 300 兆瓦制造目标的印度企业而言,与国富氢能合作是合乎商业逻辑的理性选择。
中国设备之外,印度还在布局什么
国富氢能另行获得了向山东高速服务发展集团供应水电解制氢设备的合同,金额为 2130 万元人民币(约合 290 万美元),证明该公司正同步在国内外市场赢得订单。
与此同时,印度也在推进出口战略布局。安得拉邦卡基纳达的 AM Green 工厂预计于 2028 年初投产,已提前锁定来自欧洲企业 Uniper 和 RWE 的 75 万吨绿氢采购协议。考克利尔正将其在印度的电解槽制造产能提升至 2029 年的 2 吉瓦,并以已确认的 AM Green 需求为支撑。
印度太阳能公司正通过 SIGHT 支持的招标、向化肥生产商授予合同来推动国内消费,逐步培育吸收近期氢能产量的绿色氨市场。
关于Advait Greenergy(2025~2026 年)
| 时间 | 事件 |
|---|---|
| 2026 年 3 月 | Advait Greenergy 在古吉拉特邦梅萨纳启用印度首批 30 兆瓦碱性电解槽组装设施 |
| 2026 年 3 月 | Advait Energy 推出 30 兆瓦电解槽产线,目标打造印度 1 吉瓦氢能制造基地 |
| 2026 年 2 月 | Advait Greenergy 在印度能源周签署三项氢能意向书 |
| 2025 年 5 月 | 约翰·科克里尔加速推进印度绿色氢能与可再生能源布局 |
| 2025 年 5 月 | 印度绿色氢能发展取得显著进展——年产能分配量达 86.2 万吨 |
铂道观点
值得注意的是,业内对于印度氢能市场的热情并非没有杂音。不少从业者私下直言,印度市场“看上去很美,做起来很难”。政策补贴承诺与实际兑付之间的时间差、复杂的地方审批流程、基础设施建设的滞后,以及合同执行层面的不确定性,都让部分外资和中资企业交过不菲的“学费”。
有观点认为,SIGHT 计划虽然雄心勃勃,但执行机制仍不够成熟,企业若仅凭政策蓝图就大规模押注,风险不容小觑。
当然,这类质疑并不意味着市场没有机会。国富氢能此次的入局方式颇为务实——以技术授权和套件出口为主,而非直接投资建厂,相当于用较低的风险敞口换取市场准入。这种“轻资产”策略在不确定性较高的新兴市场中有其合理性。
对于有意布局印度绿氢赛道的企业而言,真正的挑战不在于判断市场规模是否足够大,而在于能否在政策落地节奏与自身资金周转之间找到平衡点。印度市场究竟是金矿还是陷阱,答案或许取决于你进场的方式。
【信息来源:FCK】