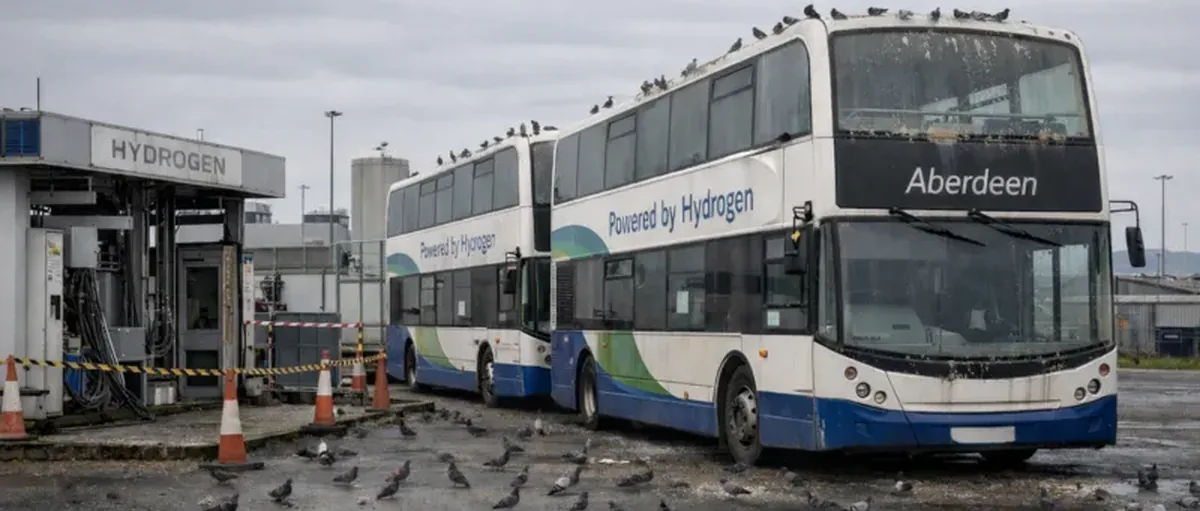
杜伦会不会重演阿伯丁的剧情?
分析阿伯丁放弃氢能巴士这件事的时候,德国杜伦区有个居民问我,他们那边的氢能项目是不是也在走同一条路。
表面上看,两地情况不太一样。阿伯丁是一座城市,基本靠自己在搭氢能生态系统;杜伦则不同,这个辖区约 27 万人口,坐落在北莱茵-威斯特法伦州,紧挨着科隆、杜塞尔多夫和莱茵-鲁尔工业带,有联邦资金支持,有区域氢能叙事,于利希布雷纳基园区还有一座 10 兆瓦电解工厂正在施工。
问题是,这种区域背书,真的能把底层那道算术题算出不同的答案吗?
阿伯丁的账:一个可对照的样本
阿伯丁提供了一个可以直接对照的完整案例。25 辆氢能双层巴士,每辆约 50 万英镑;基蒂布鲁斯特加氢站建设花了约 100 万英镑,此后每年运营成本约 32.5 万英镑,差不多是资本支出的三成。
这个比例跟我此前测算加利福尼亚高压加氢站的结果基本吻合——压缩机、储罐和加注设备的密封损耗,每年要吃掉资本支出的 10% 到 30%。
算上实际电价和完整电解流程的损耗,阿伯丁的氢气成本落在每公斤 20 到 25 英镑之间。百公里耗氢 6 到 7 公斤,光燃料就要每公里 1.3 到 1.7 英镑。
同期柴油巴士约每公里 0.7 英镑,纯电动按苏格兰商业电价算只要 0.14 英镑。最后这批氢能巴士停在场里超过一年,然后退役。低利用率遇上高固定成本,就是这个结局。
杜伦的氢能故事
杜伦的氢能故事从 2022 年开始,5 辆卡埃塔诺燃料电池巴士投入运营。没多久,当地媒体就报道这批首发车因技术故障被撤出服务——这种事在行业里其实不算罕见。
之后区政府把车队扩充到约 20 辆 Solaris 氢能巴士,氢气由 H2 Mobility 在杜伦运营的一处壳牌站供应,同时配备 35 兆帕和 70 兆帕两种规格,理论上可以服务巴士、卡车和乘用车。
但德国燃料电池乘用车的普及率至今依然低迷,实际上只有这批公交车是稳定的用氢大户。顺带一提,这个 H2 Mobility,就是那家因为需求不足,已经在德国关掉 22 座乘用车加氢站的运营商。
与此同时,杜伦区和梅塞尔集团合资成立了 HyDN 有限公司,要在距公交车库约 27 公里的于利希布雷纳基园区建一座 10 兆瓦绿氢工厂。
公开资料显示总投资约 3500 万欧元,其中联邦补贴 1470 万欧元。早期规划说最早 2024 年投产,后来当地媒体的报道把预期时间推到了 2026 年初。
区政府的参与报告承认供应链带来了成本压力,还指出 EPC 合同条款让项目公司要承担实际建设成本加一成附加费的风险。超支的具体数字没有公开,但工期已经在滑。
这座工厂当初的设计就不是为了 20 辆巴士。早期规划的客户名单拉得很长:氢能列车、重型货车、市政车队、乘用车、区域氢能铁路,外加周边工业用氢,每年预计要消纳几百吨。
现在呢?氢能列车计划已经搁置,燃料电池乘用车在德国依旧是小众市场,也没有任何大型工业客户公开表示要采购这座工厂的产能。
再看周边的采购走向:Rurtalbus 自己就在运营纯电动巴士,科隆、杜塞尔多夫和鲁尔地区的大型运营商也在快速扩张纯电动车队,体量远比氢能路线大。
在这个趋势下,要从 20 辆氢能巴士扩张到 150 辆以上——也就是能让工厂利用率稍微好看一点的门槛——几乎找不到一条说得通的路径。如果新客户没有出现,最终很可能就是一小支氢能车队,对应一座为从未到来的市场而建的大型产能设施。
产能与成本的算术题
数字本身就能说明问题。这座 10 兆瓦工厂设计产能是每小时最多 180 公斤,连续运行的话每天 4320 公斤,全年约 1577 吨。
HyDN 自己文件里写的长期目标是 2028 年实现年产约 1000 吨。再看需求这边:一辆百公里耗氢 6 公斤、年行驶 6 万公里的巴士,每年消耗 3.6 吨。20 辆合计约 72 吨。
对照 1000 吨产能,利用率 7.2%;对照工程上限,4.6%。一座 10 兆瓦电解工厂,服务 20 辆巴士,在个位数利用率上转。
利用率这么低,成本就被资本支出死死压着。3500 万欧元按 7% 折现率摊销 10 年,年化资本成本约 497 万欧元,除以每年 7.2 万公斤,光资本这一块就要每公斤 69 欧元。
电力成本按每公斤 65 度电、每度 0.15 欧元计,约 9.75 欧元——相比之下几乎是零头,而且还没算维护。
参照同类电解与加注项目的经验数据,总资本支出里 25% 到 45% 集中在压缩、储存和加注环节,这部分每年运维成本是资本的 10% 到 30%,电解主体部分按 4% 计,加总之后,在只有 20 辆巴士买单的情况下,综合氢气成本落在每公斤 105 到 140 欧元之间。
按百公里 6 公斤折算,燃料成本每公里 6.3 到 8.4 欧元。柴油按 1.73 欧元/升、百公里 50 升算,每公里约 0.87 欧元;纯电动按每公里 1.5 度电、每度 0.17 到 0.18 欧元算,每公里 0.25 到 0.27 欧元。车辆购置成本还没算进去,差距就已经是这个量级了。
排放那本账
排放的账,比成本稍微复杂一点。
柴油巴士每公里 0.5 升、每升 2.65 公斤 CO₂,年行驶 6 万公里排放约 79.5 吨。纯电动按德国 2023 年平均电网碳强度 380 克/度计算,每年约 34.2 吨。
用天然气制灰氢,约 11 公斤 CO₂/公斤 H₂,每辆巴士每年生产环节排放约 41.7 吨;5% 的氢气泄漏按 GWP100 值 11.6 计,贡献约 2.2 吨,合计 43.9 吨;如果改用 GWP20 值 37.3,泄漏影响升至约 7 吨,合计约 48.8 吨。
如果于利希工厂用的是德国平均电网而非认证可再生能源,情况更难看。光电解环节,每公斤 55 度电乘以 380 克/度,就产生约 20.9 公斤 CO₂/公斤 H₂,每年 3600 公斤用氢量对应约 75 吨;加上 5% 泄漏,落在 81 到 86 吨之间,跟柴油基本扯平。
若按 65 度电(含辅助系统、压缩和再压缩)来算,CO₂ 当量排放超过 100 吨,比柴油还高。
当然,德国电网脱碳还在推进,过去 30 年已经有显著改善,这些数字以后会好转。但有一点是结构性的:因为驱动系统效率的根本差距,纯电动的排放永远低于绿氢,这一点不会因为电网变绿而改变。
收手,比继续更贵
从区域来看,科隆 KVB 和杜塞尔多夫莱茵巴恩都在大批采购纯电动巴士。
从全德国来看,联邦审计院已经公开呼吁对德国氢能战略做一次现实核查;联邦参议院在敦促布鲁塞尔把绿色燃料配额翻倍,想给氢能市场续命;H2 Mobility 自己也在收缩零售网络。
杜伦不是唯一押注氢能的地方,但它是一个用 3500 万欧元去建一座产能资产的 27 万人小辖区,而当前实际需求,只有这座资产所需规模的十分之一。
这就是沉没成本开始绑架决策的地方。巴士已经在跑,工厂还在建,联邦资金已经到账,氢能战略的政治资本也押进去了。
越来越多的钱被锁定,收手这件事就越来越难开口。但经济规律不会因为谁的决心而弯曲。10 兆瓦的工厂在 5% 到 7% 利用率上转,每公斤成本就是结构性的高。
要让这个项目不变成一堆铁疙瘩,要么得来几百辆氢能巴士,要么得拉到工业级的用氢客户,要么靠长期补贴撑着。
H2 Mobility 没有理由无限期维持一座亏损站,尤其是明知道它终将被淘汰、唯一的大客户随时可能消失。于利希工厂还在延期,投产后还有磨合期,杜伦完全可能重演阿伯丁的剧情:没有氢气,车队停在场里等着。
阿伯丁告诉我们,试点不会自动长成生态系统。加州的加氢站告诉我们,高压基础设施的维护成本远比纸面预测猛得多。
杜伦有更好的区域支持,资本体量也更大,但底层逻辑没有变:需求不来,基础设施就是负债。
数学推不出确定的未来,但它能清楚地告诉你,这个项目要自圆其说,需要哪些条件成立。如果这些条件不出现,杜伦会带着这笔账走很长时间。
【信息来源:cleantechnica,原文作者:Michael Barnard】