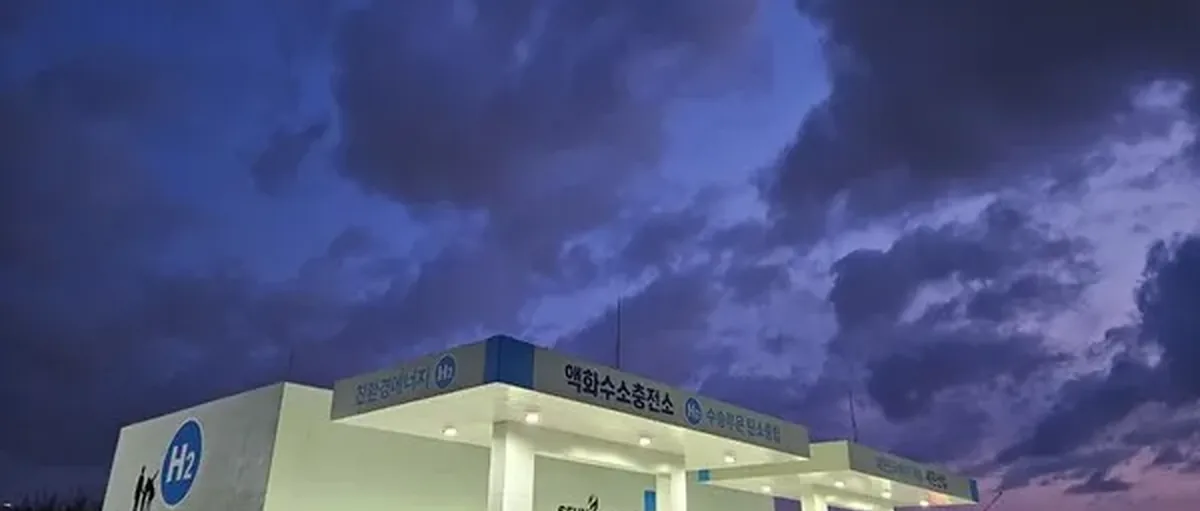
韩国氢经济为何起不来
韩国氢经济为什么一直起不来?12 月 27 日的分析指出,问题出在供应链和基础设施跟不上、政策朝令夕改、成本居高不下这几个方面。
韩国政府和企业投入了不少精力,但韩国氢经济就是不见起色。
究竟问题出在哪?
答案很明确:政策、基础设施、经济性,三个都不到位。
笔者梳理了过去 3 年写的 195 篇氢能报道,发现低经济性、供应链短板、基础设施薄弱、政策反复无常,这些是韩国氢经济的死穴。
氢能本该是实现碳中和的重要抓手,可现实是各种难题交织在一起,既没带来经济效益,技术上也没什么突破。
成本降不下来,效率上不去
韩国氢经济最要命的问题就是不划算。
2019 年韩国政府发布氢经济路线图时信心满满,说 2022 年氢气价格能降到每公斤 6000 韩元,2030 年降到 4000 韩元。结果呢?2025 年了,全国平均价格还在 1 万韩元(48.6 人民币)打转。
为什么降不下来?生产成本摆在那儿。
现在韩国主要靠天然气重整制氢,偏偏赶上俄乌战争,天然气价格一路飙升,氢气生产成本自然跟着涨。
发电这块更不用说了。氢燃料电池发电成本每千瓦时 280 韩元(1.36 人民币),跟核电、煤电、光伏一比,完全没有竞争力。
还有个致命伤:制氢、储氢再转化成电,这一圈下来,70%的能源都浪费了,真正能用上的只有 30%。这效率,难怪推不动(编者按,没有算上余热利用)。
供应链底子薄,技术有硬伤
韩国的氢气供应链基础太弱了。
现在韩国用的氢气很大一部分来自副产氢——就是工业生产过程中的“下脚料”。这东西产量有限,想大规模供应?做不到。需求一涨,供应就跟不上。
要实现碳中和,得靠绿氢,可绿氢需要大量可再生能源。韩国可再生能源发展本来就慢,这个瓶颈短期内破不了。
加氢站的问题也很突出。压缩机、充氢机这些核心设备,韩国国产化率才 50%左右,一大半得进口。结果就是维护成本高,设备三天两头出毛病。老百姓能放心用吗?
基础设施跟不上,安全事故频发
运输和储存氢气的基础设施严重不足。
氢气体积大,还会让金属变脆,现有的天然气管道根本用不了,得重新铺专用管网。钱是一方面,繁琐的审批手续也拖后腿。
加氢站运营也不稳定。过去 3 年,93 座加氢站因故障累计停运 1179 天。江陵氢罐爆炸、蔚山氢管道事故,这些事故一出,老百姓对氢能的恐惧更深了。民众不接受,氢经济怎么推得开?
政策翻烧饼,方向摇摆不定
换届就换政策,这是韩国氢经济走不稳的根本原因之一。
韩国政府嘴上说要大力发展氢经济,实际做起来却摇摆不定,目标和支持方向变来变去。最典型的例子:2023 年还说 2030 年发电用氢需求 353 万吨,才过两年就砍到 80 万吨。这叫什么规划?
碳捕集封存(CCS)技术也是,经济性和效率都成问题,项目推进困难重重。东海气田的 CCS 项目卡在预可研阶段,连带着蓝氢生产计划也受影响。
画饼很美,实际不如预期
韩国氢经济现在就是被高成本和低效率死死拖住了。技术要开发,基础设施要建,可政策不稳、资源有限,根本迈不开步子。
打个比方,韩国的氢经济就像一辆装了先进引擎的车,但燃料死贵,路还没修好,只能停在原地干瞪眼。车是造出来了,可没油、没路,开不起来。
氢经济要真正落地,光靠技术创新远远不够,经济账要算得过来,政策要稳得住,社会要认可。这不是一两年能搞定的事,得有长远眼光,制定一套系统的、稳定的战略,然后踏踏实实去执行。
【信息来源:hankooki | 作者:安熙珉】