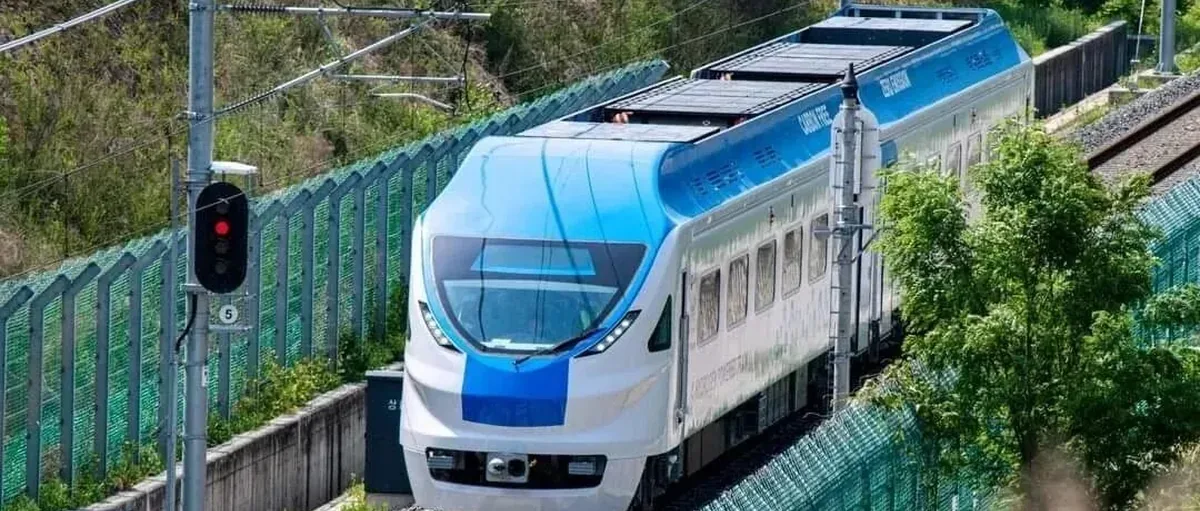
韩国媒体近日报道:321 亿韩元(1.66 亿人民币)推动“氢动力列车”研发,3 年后将在哪投入运行?而韩国面对德国、中国的氢能列车技术的强势,又将采取什么后发策略呢?
未来谁将胜出?
韩国铁路现状:电气化与非电气化区间的困境
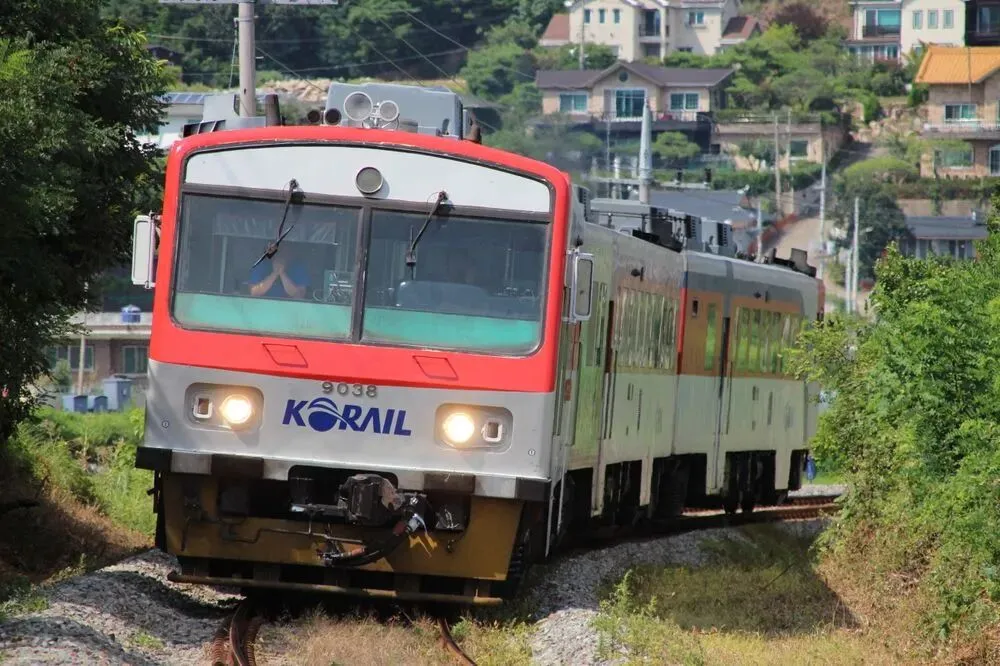
韩国铁路总里程约 4600 公里(不含首尔地铁等城市轨道交通),其中 85% 为“电气化区间”,即配备供电设施可供电力列车运行;剩余 15% 为“非电气化区间”,无法运行 KTX、ITX 等电力列车,目前主要依赖柴油动车(RDC)承担中短途通勤,以及柴油机车负责货物运输。
尽管柴油动车因动力强劲适合山路行驶,但因其高尾气排放,韩国铁道公社(KORAIL)已基本停用该车型。原计划 2020 年报废的 120 余辆柴油动车,除部分特殊用途车辆外均已停运,就连去年底停运的东海海岸“海洋列车”也属于柴油动车,引发观光客惋惜。
非电气化区间改造的高成本难题
韩国国土交通部数据显示,普通铁路(复线)每公里标准建设成本约 207 亿韩元(1068 万人民币),其中电气化相关费用占 18%(约 37 亿韩元)。若将 15% 的非电气化区间全部电气化,需投入 2.4 万亿韩元,成本过高。
而临时解决方案——在货运柴油机车后加挂客车运行的“权宜之计”(如已恢复运行 20 年的郊区线路),仍面临尾气污染问题。
氢动力列车:3 年内登场的“破局者”
技术特性与优势
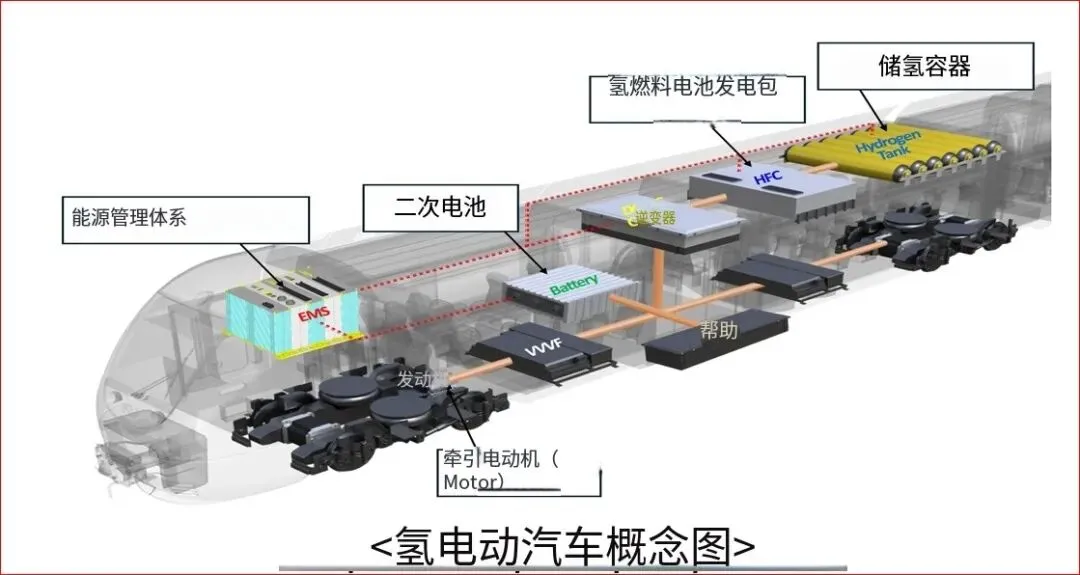
“氢动力列车”(准确称“氢电混合动力列车”)通过向燃料电池供应储氢罐中的氢气产生电力驱动电机,无需外部供电即可在非电气化区间运行。相比柴油发动机,其能源效率高出 2 倍以上,且零尾气排放,兼具环保与高效。
实证研发与商用化计划
近期,韩国国土部宣布将投入 321 亿韩元,于 2027 年前推进氢动力列车实证研发(R&D)项目,计划 2028 年正式商用化。该项目由政府、韩国铁道公社、宇进산전(Woojin Industrial Systems)等企业共同参与,将研制 2 节编组的氢电混合动力列车,具备以下特性:
| 名称 | 说明 |
|---|---|
| 动力分散式设计 | 电机分布于客车厢,支持双向运行 |
| 续航与速度 | 单次充电可行驶 600 公里,最高时速 150 公里 |
| 配套设施 | 同步建设加氢站与车辆检测设施 |
研发历程与挑战
事实上,氢动力列车技术早在 2018 年至 2022 年已通过政府 R&D 项目开发,累计投入 256 亿韩元(其中国家财政 220 亿韩元,宇进산전自筹 36 亿韩元),由韩国铁道技术研究院与宇进산전合作完成。当时研制的试验车为 2 节编组,最多可搭载 400 人(座位+站立),最高时速 110 公里,单次充电续航 600 公里,并在奥松试验线完成 5000 公里行驶测试。
然而,实证项目预算曾在 2023 年、2024 年连续两年未获政府批准,一度面临落后于德国、美国、日本、中国等国家竞争的风险。直至今年预算获批,项目才得以推进,堪称“三度修正(3수)”后终获落实。
2028 年首投区间预测:郊区线路优先
若氢动力列车 2028 年如期商用化,非电气化区间中的郊区线路最可能成为首批运行对象。目前,这些线路临时采用“前后加挂柴油机车、牵引发电车与客车”的模式运行,污染问题亟待解决。韩国国土部与韩国铁道公社加速推进商用化,正是出于对郊区线路替代需求的考量。
期待 3 年后,历经实证检验的氢动力列车能正式亮相,为韩国铁路低碳转型提供关键助力。(信息来源:joongang)
多国竞逐:谁能脱颖而出?
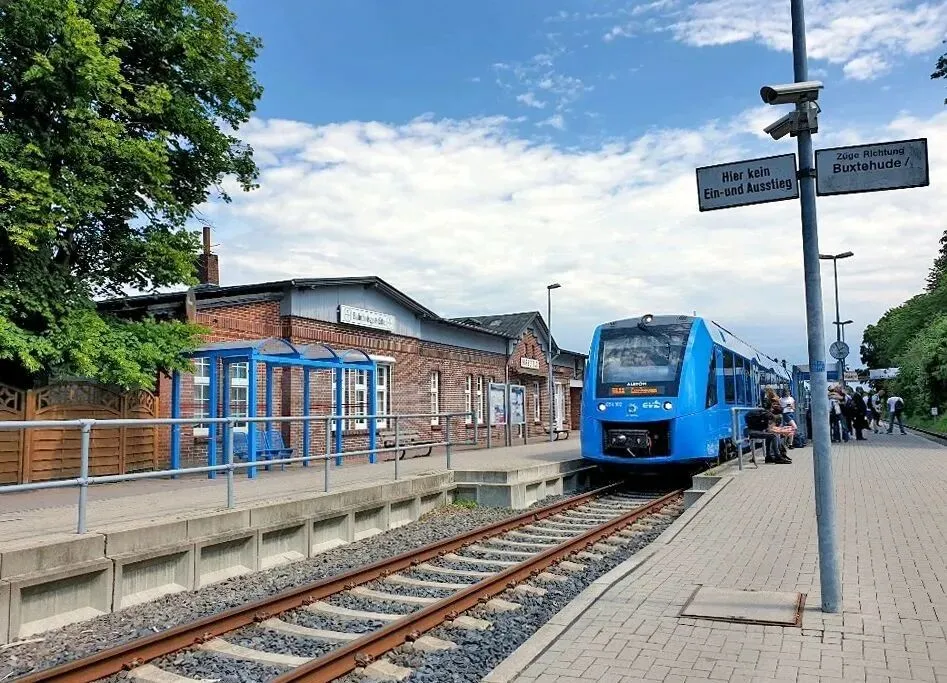
当前,多国在氢能列车领域展开激烈角逐。德国率先实现商用化,中国的商业化也在进行中,还有美、加、日、西等国加速研发,韩国借实证项目奋起直追。中国中车、德国西门子、法国阿尔斯通等优势企业都在氢能列车发力。
未来谁能脱颖而出?
在铂道看来,技术成熟度、成本控制与基础设施布局是关键。掌握核心专利、构建氢能生态者,将在这场绿色交通竞赛中领跑,引领全球铁路能源变革新潮流。