欧洲氢能协会近日表示,很高兴看到这份由意大利前总理马里奥·德拉吉向欧盟委员会提交的报告(《欧洲竞争力的未来》)高度强调氢能作用。报告认为,氢能是一项变革性技术,将在推动欧洲竞争力方面发挥关键作用。由于欧洲未来十年将面临结构性变化,氢能行业应建立并扩展已被证明有效的框架(如氢能银行和氢能谷/园区),同时在立法、治理和为雄心目标提供财力方面引入新颖而合理化的安排。
欧洲氢能协会首席政策官 Daniel Fraile 表示,很高兴看到报告为重建欧盟竞争力带来技术解决方案,让各界认识到氢能对脱碳的重要性。协会首席执行官 Jorgo Chatzimarkakis 评价更高:"这份报告正是欧洲今天所需要的:一种战略性的、也许是激进的方法,来应对气候变化、技术颠覆、能源成本和欧洲的经济韧性。欧盟清洁工业协议必须成为新欧盟周期的首要任务,将帮助欧洲在保持竞争力的同时实现脱碳。脱碳可以成为欧洲工业复兴的催化剂而非阻碍,氢能及其技术正是这一转型的关键要素。"
报告背景:欧洲增长与竞争力的结构性困境
报告指出,自21世纪初以来欧洲一直担忧经济增长放缓,各种提升增长率的策略来来去去,趋势却始终未变。从不同指标看,欧盟与美国的 GDP 差距越来越大,主因是欧洲生产率增长放缓更为明显。自 2000 年以来按人均计算,美国实际可支配收入增长几乎是欧盟的两倍。
此前的有利条件正在动摇:出口商曾占领亚洲等快速增长地区市场,女性劳动参与率提高曾增加劳动力贡献,2008—2012 年危机后失业率稳步下降,多边规则下世界贸易蓬勃发展,美国安全保护伞还减轻了欧盟国防负担。但如今全球模式消退——世界贸易快速增长时代似已过去,欧盟公司面临更激烈的海外竞争和更少的市场准入;欧洲突然失去了最重要的能源供应国俄罗斯;地缘政治稳定性减弱,对外依赖成为弱点。
技术变革迅速加速,而欧洲在很大程度上错过了互联网引领的数字革命及其生产力提升——欧美生产率差距很大程度上正是由科技行业造成。欧盟在推动未来增长的新兴技术方面实力较弱:全球前 50 家科技公司中只有 4 家是欧洲公司。
欧盟正进入近代历史上第一个人口增长无法支撑经济增长的时期:到 2040 年劳动力预计每年减少近 200 万人,只能更多依靠生产力推动增长。若保持 2015 年以来的平均生产率增速,仅足以使 GDP 稳定到 2050 年,而此时欧盟面临一系列必须靠更高增长来融资的新投资需求。为实现经济数字化、脱碳并提高国防能力,欧洲投资份额需增加约 5 个百分点,回到 20 世纪 60、70 年代的水平——这是前所未有的(作为参照,1948—1951 年马歇尔计划提供的额外投资每年仅约占 GDP 的 1%—2%)。如果不能提高生产力,欧洲将被迫在"新技术领导者、气候责任灯塔、全球独立参与者"之间做取舍,无法为社会模式提供资金,不得不缩减宏大目标。
报告称这是一个"生存挑战":欧盟存在的意义是确保欧洲人始终受益于基本权利,如果欧洲不能再提供这些权利、或被迫在权利之间权衡,就将失去存在意义。应对之道只有发展并提高生产力,同时保持公平与社会包容价值观——而提高生产力的唯一方法是欧洲彻底改变。
重振增长的三大行动领域
报告确定了重振可持续增长的三个主要行动领域。欧盟在每个领域都不是从零开始,仍具教育、卫生系统、福利国家等基本优势,但未能将这些优势转化为全球舞台上的生产性和竞争力产业。
领域一:缩小与中美的创新差距
欧洲必须认真团结、集中力量,缩小与美国的创新差距,尤其在先进技术领域。欧洲陷入静态产业结构,很少有新公司崛起颠覆行业或开发新增长引擎:过去 50 年没有一家市值超 1000 亿欧元的欧盟公司是从零成立的,而美国 6 家估值超 1 万亿美元的公司全部从零创建。由于欧盟公司专注成熟技术、突破潜力有限,其研发支出也更少——2021 年比美国同行少 2700 亿欧元;过去二十年欧洲研发三大投资者一直被汽车公司主导,而美国前三名已是科技企业。
问题不在缺乏想法或雄心,而在创新的下一阶段:未能将创新转化为商业化,想在欧洲扩大规模的创新公司在每个阶段都受到不一致和限制性法规的阻碍。许多欧洲企业家因此转向美国风投融资、在美国市场扩张——2008—2021 年近 30% 在欧洲成立的"独角兽"(估值超 10 亿美元)将总部迁至国外,绝大多数迁往美国。
在世界处于人工智能革命风口浪尖之际,欧洲不能再停留在"中等技术和行业",必须释放创新潜力,这既是引领新技术的关键,也是将 AI 融入现有行业、保持领先地位的关键。议程核心部分是让欧洲人获得从新技术受益所需的技能,使技术与社会包容齐头并进——在创新上追赶美国的同时,在全民教育、成人学习机会与终身良好工作机会上超越美国。
领域二:脱碳与竞争力的联合计划
若欧洲雄心勃勃的气候目标能匹配实现目标的连贯计划,脱碳将成为欧洲机遇;若各国政策不协调,脱碳则可能与竞争力和增长背道而驰。尽管能源价格已从峰值大幅回落,欧盟企业仍面临电价是美国的 2—3 倍、天然气价格高 4—5 倍的差距。差距主要源于欧洲缺乏自然资源,也源于共同能源市场的根本问题——市场规则阻止工业和家庭在账单中获得清洁能源的全部好处,金融交易的高额税收和租金进一步推高了能源成本。中期看脱碳将推动发电转向安全、低成本的清洁能源,但化石燃料在本世纪剩余时间内仍将在能源定价中扮演核心角色;若不制定将脱碳效益转移给终端用户的计划,能源价格将继续拖累增长。
全球脱碳运动也是欧盟工业的增长机会。欧盟在风电机组、电解槽和低碳(氢能)燃料等清洁技术领域居世界领先,全球超过五分之一的清洁和可持续技术在欧开发。但中国在大规模产业政策与补贴、快速创新、原材料控制和大陆规模产能的推动下,在清洁技术和电动汽车等行业的竞争日益激烈。欧盟面临两难:依赖中国可能是实现脱碳目标最便宜、最有效的途径,但有国家支持的中国企业参与竞争也会威胁欧洲的清洁技术和汽车行业。报告呼吁制定一个涵盖"生产能源的行业"与"实现脱碳的行业"(清洁技术、汽车)的联合计划,使脱碳成为欧洲的增长源泉。
领域三:提升安全与减少对外依赖
安全是可持续增长的先决条件:地缘政治风险上升增加不确定性并抑制投资,重大冲击或贸易突然停止可能造成极大破坏。欧洲尤其脆弱——依赖少数几个关键原材料供应商(尤其是中国),而全球清洁能源转型正使这些材料需求激增;欧洲还严重依赖数字技术进口,全球 75%—90% 的芯片晶圆制造能力位于亚洲。虽然这些依赖往往双向(如中国依赖欧盟吸收其工业过剩产能),但美国等其他主要经济体正积极摆脱依赖,若欧盟不采取行动就可能受胁迫。报告建议制定真正的欧盟"对外经济政策":与资源丰富的国家协调优惠贸易协定和直接投资,在选定的关键领域建立库存,建立工业伙伴关系保障关键技术供应链——只有共同努力才能创造必要的市场杠杆。
报告氢能部分节选(一):欧洲清洁技术行业面临威胁
(以下为报告氢能部分节选,全文可扫二维码免费索取。)
尽管欧洲在清洁技术创新方面世界领先,但由于创新生态系统的薄弱,正在浪费早期优势。全球超五分之一的清洁和可持续技术由欧盟开发,其中约一半处于启动或早期收入阶段,22% 处于扩大规模阶段,10% 已成熟。但自 2020 年以来,欧洲低碳创新专利申请速度放缓:2015—2019 年欧盟占全球氢能和燃料电池早期风险投资的 65%,2020—2022 年这一比例跌至 10%。
清洁技术行业在欧洲面临与数字行业相同的创新、商业化和扩大规模障碍:分别有 43% 和 55% 的中型、大型公司认为"单一市场内的一致监管"是促进商业化的主要方式,而 43% 的小公司认为缺乏资金是增长障碍。欧盟清洁技术公司扩大规模能力较低,导致欧美在后期资金方面存在差距。尽管欧盟是太阳能光伏、风能和电动汽车需求的第二大市场,其创新潜力却没有转化为清洁技术制造优势:太阳能光伏领域欧盟已失去制造能力,生产现由中国主导;风电设备领域欧洲仍占主导(满足 85% 国内需求并是净出口国),但风电机组全球市场份额已从 2017 年的 58% 降至 2022 年的 30%。
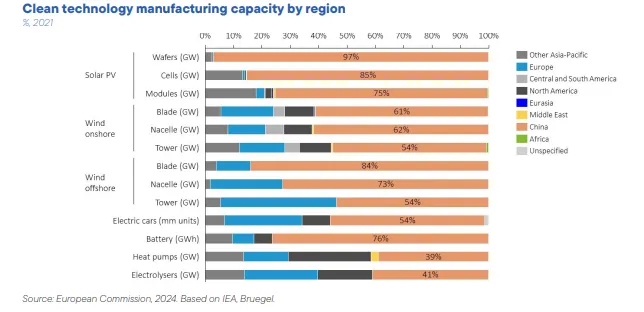
在电解槽和碳捕集与封存等领域欧盟仍保持技术优势,但由于欧洲建设成本较高、延误较多、关键原材料获取受限,许多欧盟参与者仍倾向于在中国大规模生产。例如电解槽生产至少需要 40 种原材料,而欧盟目前仅在国内生产其中的 1%—5%。欧洲清洁技术地位受威胁,主因是缺乏与其他主要地区相当的产业战略:欧盟制造商受需求不稳定和生产成本差距影响,而其他主要经济体提供大量补贴并设置贸易壁垒的不公平竞争环境更是雪上加霜。
欧盟委员会估计,中国对清洁技术制造的补贴占 GDP 的比例长期是欧盟的两倍,同时中国还保护其光伏、风电设备和电动汽车电池的国内市场;美国《通胀削减法案》(IRA)将为清洁技术制造提供 400 亿至 2500 亿美元支持,预计将帮助缩小美国与中国生产商的成本差距。这些政策使欧盟在成本上明显处于劣势:中国光伏制造成本比欧洲低约 35%—65%,电池制造低 20%—35%。欧盟 2023 年通过《净零排放工业法案》(NZIA)作为全面应对,但财政支持仍分散在不同项目间,复杂、交付周期长,且通常不包括成本差距最大的运营成本——欧盟层面的制造业融资比 IRA 少 5 到 10 倍。此外,NZIA 的制造业目标没有本地产品和零部件的明确最低配额支持,欧盟需求不会可预期地流向欧盟清洁技术产出。
欧盟电池行业前景的改善则表明有针对性的政策可以奏效:尽管欧盟占全球锂离子电池市场份额仅 6.5%,2023 年电池制造产量仍达约 65 GWh,同比增长约 20%(同期美国 80 GWh,中国 670 GWh、增长 50%)。过去十年欧盟电池技术公共研发支出年均增长 18%,电池存储技术专利申请量仅次于日韩;随着 2023 年计划投资增长两倍以上,国际能源署预计到 2030 年欧盟可满足国内电池需求。但其中许多项目仍处公告阶段,且宣布的投资约一半来自非欧盟公司、多数不采用合资形式,欧盟可能错失将对外开放与欧洲制造商关键技术发展相结合的机会。
报告氢能部分节选(二):脱碳资金与氢能落地建议
能源部门的首要目标是通过转移脱碳效益来降低终端用户的能源成本。天然气中期仍将是欧洲能源结构的一部分(到 2030 年欧盟天然气需求将下降 8%—25%),因此需降低其价格波动性。报告建议:加强液化天然气联合采购以利用欧洲市场力量,并与可靠、多元化的贸易伙伴建立长期伙伴关系;鼓励摆脱与现货挂钩的采购以减少现货市场敞口;效仿美国,允许监管机构在欧盟能源现货或衍生品价格与全球价格明显偏离时实施金融头寸限制和动态上限;制定适用于现货与衍生品市场的通用交易规则;审查"辅助活动豁免",确保所有交易实体受同等监管。
转移脱碳收益还需将天然气价格与清洁能源脱钩:利用新电力市场设计中引入的 PPA 和双向差价合约等工具,将可再生能源和核能的报酬与化石燃料发电脱钩,并以协调方式推广至所有可再生与核能资产,以边际定价系统保障能源系统有效平衡。为提升 PPA 在工业部门的采用率,报告建议开发市场平台以汇集发电厂与承购商需求,并配合担保计划降低金融交易对手风险——例如欧洲投资银行和国家促进银行可为缺乏信用评级的小型消费者或供应商提供反担保和特定金融产品。降低终端能源成本的基本要素还包括降低能源税,可在全欧盟采用共同的附加费最高水平(含税收、征税和网络费用)。
加速脱碳应以具有成本效益、技术中立的方式利用所有可用方案——包括可再生能源、核能、氢能、生物能源和碳捕集利用与封存(CCUS),并大规模调动公共和私人资金。前提是加快安装许可速度:报告建议将加速措施和紧急监管扩展到热网、热发电机以及氢能、碳捕集与封存基础设施;推进全欧盟许可流程数字化并解决许可机构资源不足问题;将"可再生能源加速区+战略环境评估"作为扩张规则,取代逐项目评估;通过时限豁免条款确立"地方当局在期限内(如 45 天)未答复即视为许可"的默认批准机制。
电网是能源领域的横向重点。报告建议:为被视为重要欧洲共同利益项目(IPCEI)的互连器建立"第 28 个制度"——即 27 个成员国法律框架之外的特殊法律框架,将国家审批流程缩短并整合为单一流程,避免被个别国家利益阻碍(北海大型海上风电等超大项目也可经此程序绕开地方许可延迟);下一多年期财政框架应加强"连接欧洲设施"对互连器的资助;设立常设欧洲协调员协助获取许可、监测进展并促进跨境基础设施的区域政治支持。
为让欧盟引领能源基础设施脱碳,报告建议将碳排放交易体系(ETS)收入的更大份额分配给能源基础设施,并投入创新资产、流程及脱碳所需技能——例如支持采用绿氢或 CCUS 解决方案;ETS 收入还应支持交通部门脱碳。全欧盟的脱碳资金应基于共同、竞争且简单的工具,如欧洲氢能银行的碳差价合约或竞争性拍卖;并为交通脱碳制定一篮子支持选项,包括差价合约降低低碳燃料投资风险、将欧盟拨款与欧洲投资银行及国家促进银行支持结合、基于监管资产模式投资高铁等。过渡期内应为能源密集行业(EII)和运输运营商提供全球公平竞争环境:碳边境调节机制(CBAM)是重要工具但能否成功仍不确定,欧盟应密切监测并改进其设计,若实施效果不佳应考虑推迟逐步取消 EII 的免费 ETS 配额。