丰田汽车与德国宝马将扩大在燃料电池汽车(FCV)方面的合作。随着全球环境法规推动电气化发展,比亚迪等新兴中国制造商正席卷市场,FCV 合作将成为新的竞争轴心。日刊工业新闻发表评论认为,随着车企加速提供多种选择的"多途径"(全方位)战略,各方似乎将更积极地围绕氢能建立伙伴关系。
合作精髓:共享零部件,建立跨行业伙伴关系
增加动力总成单元共享,预计将降低燃料电池(FC)技术成本并提高燃料电池汽车普及率——这句话是此次合作的精髓。氢燃料电池汽车被称为"终极环保汽车",已研发多年,但受成本和基础设施缺乏所限迟迟未能普及。丰田早在 2015 年即宣布免费授权其独立持有的 FC 相关专利,以推广技术为首要任务,足见其对建立联盟的重视。
丰田社长佐藤恒治暗示将进一步扩大合作范围:"为了实现氢能支持未来社会,我们将与宝马以及各行业的伙伴一起加快努力。"2023 年 5 月,丰田已宣布与德国戴姆勒卡车在氢能领域合作,其与欧洲各大公司在乘用车和商用车领域的深厚联系正在形成。
宝马与丰田的合作始于 2011 年,2013 年以来范围不断扩大,包括推广燃料电池汽车使用、共同开发燃料电池电堆系统、储氢罐、电机、电池等基础系统,并合作开展氢能基础设施建设和标准制定。
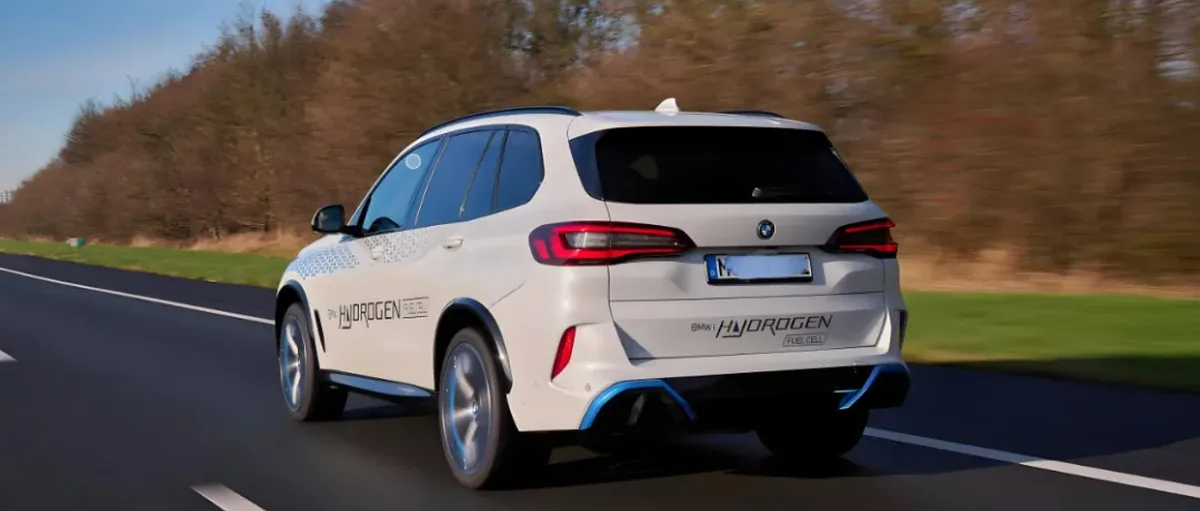
当大众(VW)等公司聚焦电动汽车时,宝马坚持开发 FCV 技术以实现量产,并于 2019 年推出概念车 iX5 Hydrogen。随着与丰田合作深入,量产汽车终于可能成为现实。宝马董事长奥利弗·齐普策(Oliver Zipse)对此热情高涨:"这是汽车历史上的一个里程碑,将是全球优质制造商提供的首款量产车型。"
为何选择此时:中国新能源车企军团的存在
包括比亚迪在内的中国电动汽车制造商凭借价格竞争力占据市场主导。比亚迪电动汽车和插电式混合动力汽车(PHV)全球年销量超过 300 万辆,已宣布在匈牙利建设欧洲首家电动汽车组装工厂,并考虑建第二家;德国对本土电动汽车制造商的补贴并未阻挡中国企业进步。
FCV 是传统汽车制造商保持竞争力的重要领域,而中国车企在 FCV 上的脚步声也日益响亮。依据中国氢能产业中长期发展规划,到 2025 年燃料电池汽车保有量将达 5 万辆左右,形成涵盖交通、储能、能源等领域的多维氢能产业体系;到 2035 年保有量甚至可达 100 万辆。为实现这一目标,中国可能复制比亚迪在电动汽车上快速增长的商业模式。
日本要做"设备卖家",抢占全球标准话语权
包括丰田—宝马联盟在内的 FCV 发展都将着眼于全球战略。欧盟设定了 2030 年在该地区年产 1000 万吨绿氢的目标,以利用可再生能源电力制氢(绿氢)推动工业脱碳;德国汽车工业协会(VDA)也强调了合成燃料、氢燃料与电动汽车普及的重要性。
日欧有必要共同努力,从发展氢燃料基础设施开始,在标准化方面发挥带头作用。相关新举措已出现:川崎重工与戴姆勒卡车已开始讨论在欧洲建设液化氢站运输网络。
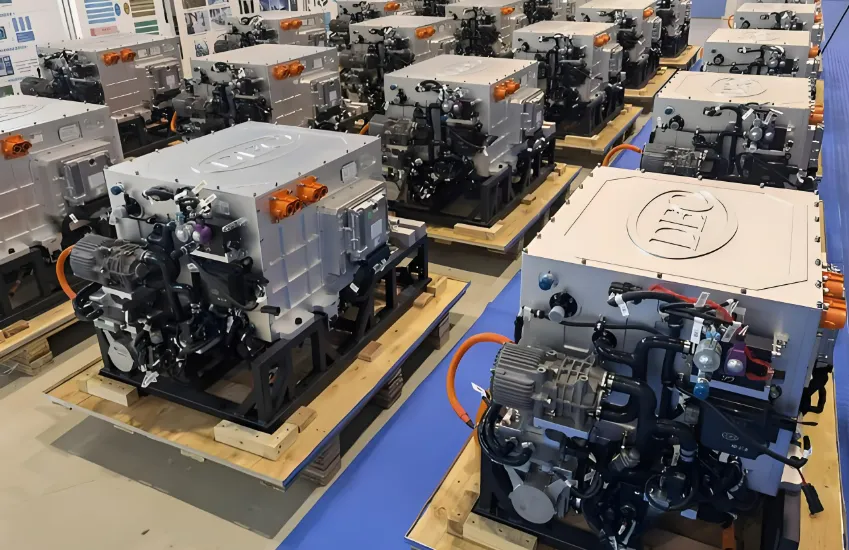
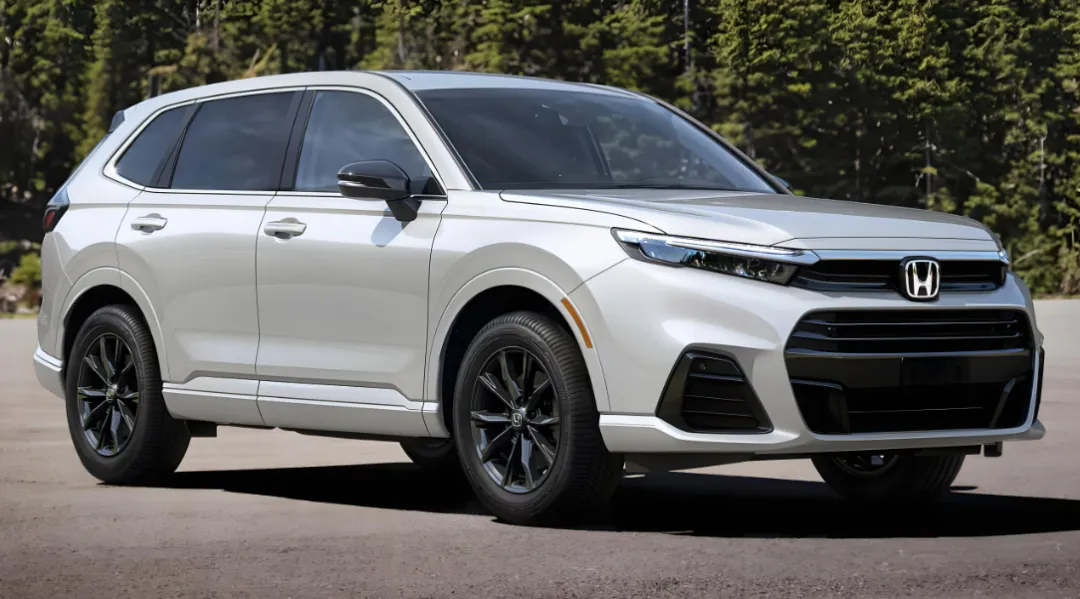
对日本车企而言,这也是建立以燃料电池系统和氢罐等关键设备为核心的"设备销售"高附加值商业模式的机会。本田与美国通用汽车(GM)正共同开发燃料电池系统,位于美国密歇根州的合资基地在建;新型氢电混动 FCV"CR-V e:FCEV"已在美国俄亥俄州工厂投产,并已在美国和日本销售。本田还与五十铃合作开发燃料电池汽车,未来可能与日产展开合作。
成本仍是关键,现代汽车亦值得关注
无论如何,成本是关键。丰田 FCV"MIRAI"即便有补贴,售价也超过 500 万日元,需要量产才能进一步降低成本,但当前销量远未达到实现量产效果的水平。
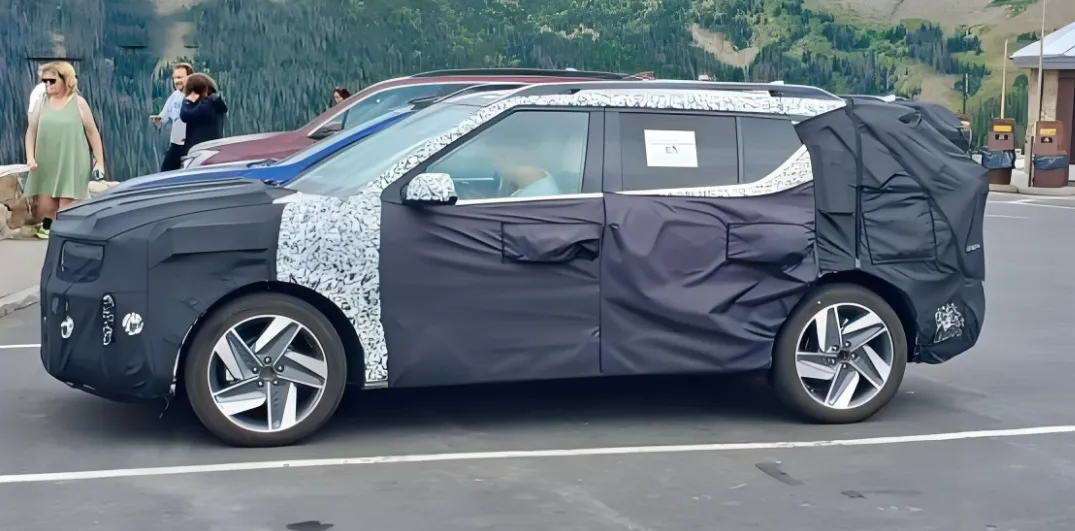
除中国车企外,韩国现代汽车作为对 FCV 动力结构具有影响力的实体也受到关注:2024 年 1 月,现代燃料电池汽车在美国拉斯维加斯 CES 上亮相;现代于 2018 年推出量产 FCV NEXO,2020 年推出氢能 FC 卡车,并宣布将于 2025 年推出新款 NEXO。现代同样重视成本问题,很可能成为未来新合并的核心。(部分来源:日刊工业新闻)