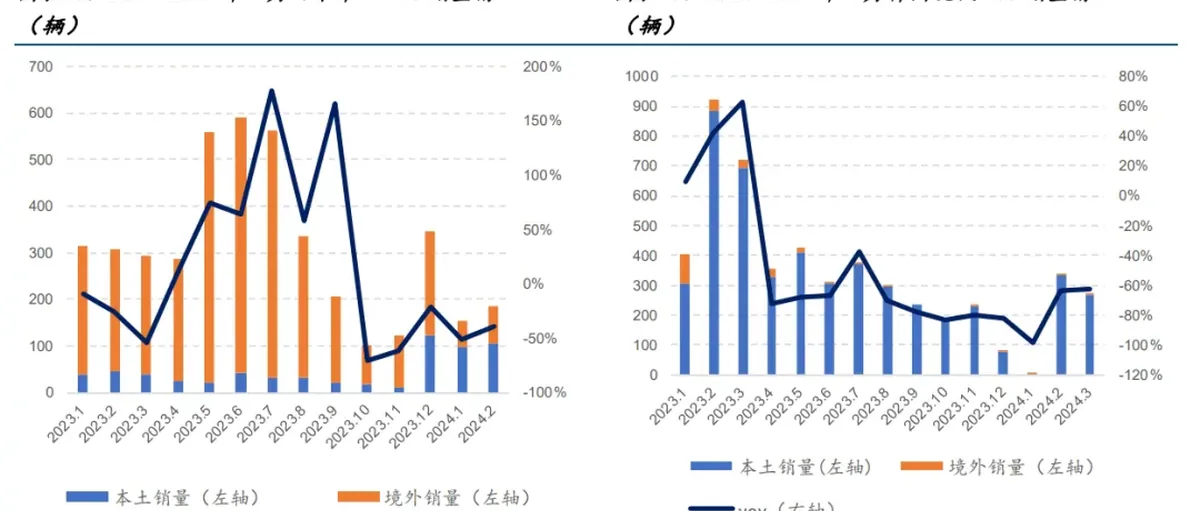
国金证券研报:3月FCV装机量同比增215.7%,一季度累计装机101.90兆瓦
行业数据
装机量:截至2024年3月,FCV的装机量为59.54兆瓦,同比增长了215.7%。同一时期,燃料电池系统的装机量也达到了59.54兆瓦,同比增长了215.7%,其中商用车的装机量为58.17兆瓦,本月的装机主要集中在重型货车和轻型货车。
在2024年的前三个月里,燃料电池系统的累计装机量为101.90兆瓦,同比增长了122.59%,预计整个行业将呈现出高速增长的趋势,在政策细则的逐步落实以及产业链成熟度的提升的背景下,市场的大规模放量具有较强的确定性。
上险量:FCV在今年3月份的上险量为413辆,同比增长了58%。同一时期,燃料电池系统的总装机数量为413辆,其中389辆为商用车。由于统计口径的差异,中汽协公布的3月份FCV的产销数据分别为268辆和223辆,同比减少了33.17%和53.35%。2024年前三个月累计上险量为824辆,同比增长了52.88%。
企业排名
康明斯在单月装机量方面排名第一,2024年第一季度亿华通的装机量位居首位。3月份,康明斯的装机量最高,达到13860千瓦,占比23%;排名第二的是玉柴兴顺达,装机量为10500千瓦,占比18%;排名第三的是绿控传动,装机量为6000千瓦,占比10%。
在2024年第一季度,前五名的系统供应商分别为亿华通、鲲华新能源、康明斯、玉柴兴顺达和绿控传动,其中亿华通的累计装机量排名第一,达到16683.5千瓦,占比16%;鲲华新能源的累计装机量排名第二,为14105千瓦,占比14%;康明斯的累计装机量排名第三,为13860千瓦,占比14%。这显示出有多个新兴的系统企业正在积极展开活动。
吉利汽车于3月份的上险数据表现最佳,2024年一季度美锦汽车的上险量亦跃居首位。在3月的商用车市场上,吉利汽车荣登第一位,共计68辆车,占比高达17%;金龙联合与美锦汽车并列第二名,双方均为63辆车,占比达到16%。在2024年一季度,美锦汽车的累计上险量排名第一,总计211辆车,占比25%;金龙联合的累计上险量紧随其后,为117辆车,占据14%的份额;陕汽集团的累计上险量则位列第三,为110辆车,占比达到13%。
示范城市群产销情况
河北示范城市群在单月推广数量上表现最为出色。根据五大城市群的统计口径,2024年3月,河北城市群的整车落地量最多,共计176辆车;河南示范城市群紧随其后,共计146辆车;上海城市群的落地量为63辆车,全部来自上海;北京城市群落地62辆车,分别来自北京60辆和天津2辆;广东城市群落地37辆车。
2024年1-3月累计,河北城市群的整车落地量最多,为440辆车;河南示范城市群紧随其后,为410辆车;上海城市群排名第三,共计132辆车;北京城市群为128辆车;广东城市群为86辆车。
全球整车产销
- 日本:2024年2月,日本丰田FCV的全球销量为184辆,同比下降39.87%;
- 韩国:2024年3月,韩国现代FCV的全球销量为332辆,同比下降54.08%;
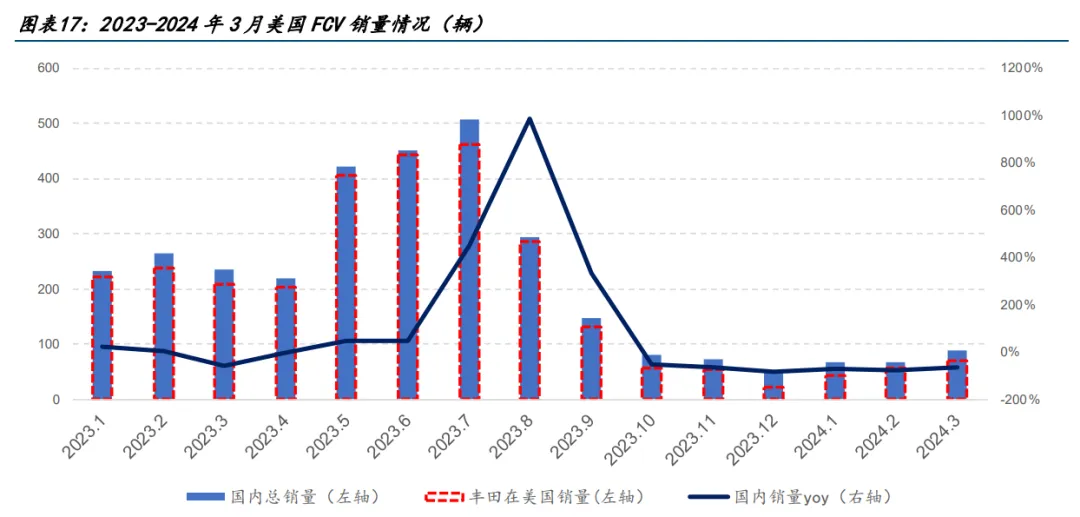
- 美国:2024年3月,美国国内FCV的销量为88辆,同比减少61.57%。2024年2月日本丰田的FCV在美国市场的销量占比高达71.25%。
绿氢项目电解槽招标情况
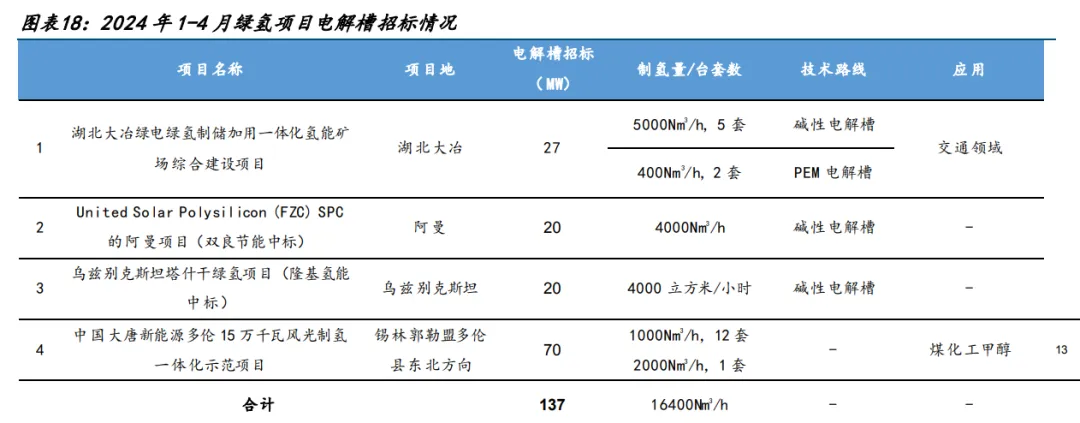
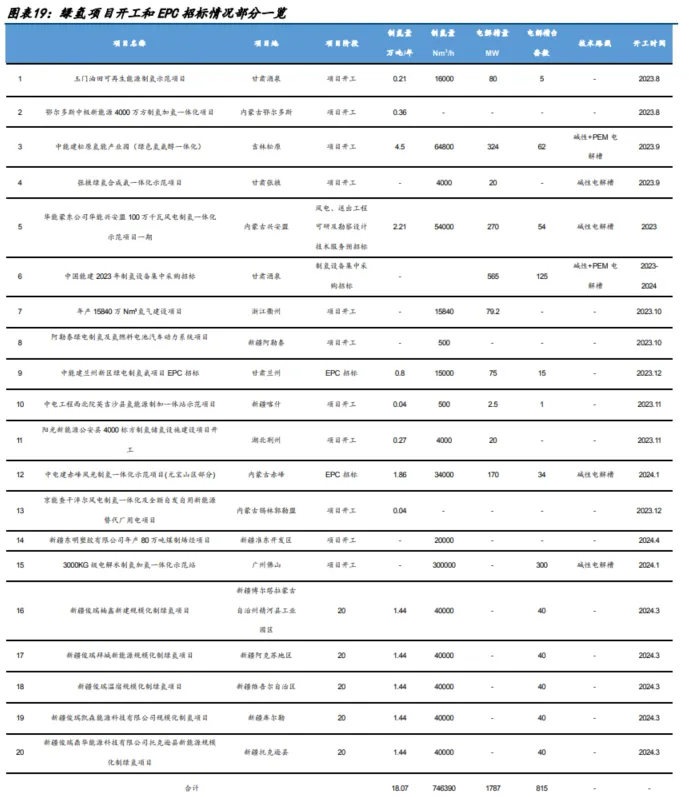
2024年1-4月,已公开招标电解槽的绿氢项目共有4个,合计电解槽招标量达到137MW。2023年全年已公开招标电解槽的绿氢项目共有19个,合计电解槽招标量达到1882MW。从绿氢项目的开工及EPC招标情况来看,目前已有18.07万吨绿氢项目已经开工,预计将陆续迎来746390Nm³/h、815套电解槽的招标。
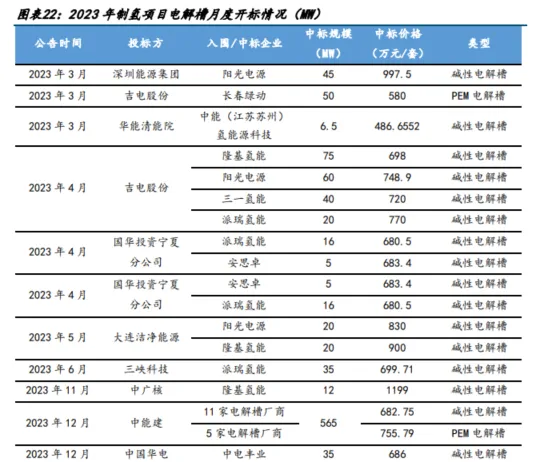
从制氢项目电解槽企业的中标份额来看,派瑞氢能、隆基氢能、阳光电源位列前三,占比为16%/14%/13%。已开标的电解槽大部分为碱性,入选碱性电解槽价格平均约为789.59万元/套、中位数约700万元/套,第一中标候选人的平均价格约733.75万元/套、中位数约699.86万元/套(1000Nm³/h);PEM电解槽价格平均约726.49万元/套、中位数约714.38万元/套(200Nm³/h)。
报告建议
2024年氢能及燃料电池行业将步入放量提速阶段,燃料电池汽车及绿氢项目的落地速度将显著加快。报告认为氢能和燃料电池制造是当前的两大主线,建议关注富瑞特装、科威尔、亿华通、华光环能、昇辉科技等公司。