产业研报
全球能源转型陆续落地,企业出海中东中亚前景广阔
中东地区是全球光伏度电成本最低的区域,计划到2050年将风光等新能源在能源消费中的占比提升至50%。根据中东及中亚各国各自规划,其风电光伏装机有望大幅增长。用于配套新能源装机的储能与电网设备有望迎来新一轮建设高潮。同时氢能作为实现"碳中和"过程中的最后一环,绿氢有望在发电成本大幅下降下实现快速发展。
中东地区Pvinfolink 与 CWEA预计到2027年将实现光伏与风电新增装机分别是33GW、3.9GW,测算配套储能装机量22.1GWh,市场空间超500亿元。预计在2020-2030年间中东地区数字电网与智能网络投资机会达500-550亿美元。预计到2050年中东及北非地区绿氢需求达5400万吨,电解槽累计需求达1500GW,新能源转型将带来千亿级出口设备机会。
交通清洁化趋势推动新能源车与充电桩需求大增
背景数据:2023年1-9月沙特、以色列和土耳其三大国家进入中国自主品牌汽车出口排名前10;乌兹别克斯坦中国电动汽车渗透率快速提升,2023年1-10月,乌兹别克斯坦进口电动汽车2.25万辆,同比增长超5倍,其中从中国进口电动车占九成。
预计2026年沙特、阿联酋、迪拜、乌兹别克斯坦、阿曼、塞浦路斯6国或地区充电桩市场规模达83亿元。
在中东及中亚地区新能源加速发展的大背景下,国内新能源产业链公司凭借其全球产业链中的领先地位将可能实现大量出口,抢占增量。
优势企业:
- 光伏方面,在中东及中亚区域积极建厂的TCL中环、协鑫科技、天合光能、中信博,推荐积极拓展区域客户的快可电子;
- 储能方面,阳光电源、德业股份;
- 风电方面,金风科技、三一重能、运达股份;
- 新能源车方面,宁德时代、比亚迪、蔚来、小鹏汽车。
风险隐患在关税贸易壁垒影响国内产品出口。
产业数据
车企年末销量总冲刺,12月新能源车渗透率破40%
12月乘用车批发销量同比+23.0%、环比+7.4%,并且呈现高端化趋势,15-40万价格的乘用车销量占比环比提升。12月比亚迪、理想乘用车批发销量突破34万、5万,占据行业、新势力第一,五菱、问界等车企同时也增长明显。
12月新能源乘用车批发销量110.8万辆,同比+47.7%,环比+15.2%;渗透率40.5%,插电混动车批发销量同比+91%,增长迅猛。
12月和11月比较,面向独联体、东南亚乘用车出口量下滑,与此相反,出口至南美洲乘用车数量明显增长,面向大洋洲及俄罗斯外欧洲地区新能源车出口量小幅增长。
2月1日多家国内车企及品牌公布2024年1月新能源汽车交付/销量数据
| 车企 | 1月交付/销量 | 同比/备注 |
|---|---|---|
| 比亚迪 | 201493辆 | 同比+33.14%;海外销售新能源乘用车合计36174辆 |
| 吉利 | 65826辆 | 同比增超591% |
| 五菱 | 41066台 | 同比+132.8% |
| 问界 | 32973辆 | 环比+34.76% |
| 理想 | 31165辆 | 同比+105.8% |
| 长城 | 24988辆 | 同比+295.82% |
| 深蓝 | 17042辆 | — |
| 零跑 | 12277辆 | — |
| 蔚来 | 10055辆 | 同比+18.2%,环比下滑44% |
| 哪吒 | 10032台 | 其中海外销量2821台 |
| 小鹏 | 8250台 | 同比+58% |
| 阿维塔 | 7059辆 | 再创新高 |
| 岚图 | 7041台 | 同比+355% |
| 智己 | 5305台 | — |
氢能热潮带动电解槽需求飙升,招标量翻倍吸引数十家企业入局
2022年全球电解槽市场出货量达1GW,其中中国电解槽总出货量超过800MW,已经全球占比超过80%。2023年中国电解槽招标约1.8GW,同比又翻倍。
派瑞氢能、隆基绿能、阳光电源三家市占率最高,双良、隆基等企业出海订单多。
铂道评:以上数据反映了上游制氢行业的高景气,随着设备放量,绿氢有望延续放量和价格下行趋势。而电解槽出海,意味着国产设备已达到国际先进水平的同时,要小心欧美以保护本区域企业为由执行排外的贸易限制。
国内资讯
"燃料电池及氢源技术国家工程研究中心"挂牌
该中心由中国科学院大连化学物理研究所、新源动力股份有限公司、国创氢能科技有限公司、北京化工大学、中氢新能技术有限公司等五家单位,大连市发改委批准,并报告国家发改委再重新挂牌。
铂道评:中国氢能上"国家队"了,反映了国家的重视,将大力支持解决制约我国氢能和燃料电池行业发展的"卡脖子"技术问题。
企业动态
"氢涌"兆瓦级PEM电解槽入选国家能源局能源行业十大科技创新成果
1月30日,国家能源局公布了2023年度能源行业十大科技创新成果,由国氢科技联合其子公司长春绿动、武汉绿动共同完成的"低能耗兆瓦级质子交换膜电解水制氢装置"荣列其中,是氢能领域唯一入选的成果。该成果将先后在长春、大安一体化示范项目中实现规模化应用。
铂道评:兆瓦级PEM电解槽入选十大,有一席之地,是对我国科研人员在氢能设备领域国产替代努力的肯定,将对保障国家能源独立和安全有重要意义。
明阳与菲律宾AP Power达成海上风电和绿氢合作意向
AP Power在菲律宾拥有多个项目的开发权,共计6.5GW装机容量,计划在2025年底前实现500MW装机目标,到2030年实现2GW装机目标。明阳是首家也是最大的进入菲律宾市场的中国风电整机厂商。2024年1月,明阳与巴斯夫合作共同成立联合创新开发实验室。
铂道评:2024年将是绿电绿氢企业出海年。
投资互动
投资者互动平台2月1日消息:
冰轮环境:氢车用空压机和氢循环泵等产品
格林美:成立氢燃料电池材料研究中心,研发车用催化剂材料
已成立氢燃料电池材料研究中心,研发汽车用氢燃料电池催化剂材料,铂族催化剂回收盈利模式已形成。
泸天化:子公司开展电解水制绿氢耦合低温低压合成氨研究
下属子公司宁夏和宁化学有限公司正在开展国家科技部批准的电解水制绿氢耦合低温低压合成氨的技术研究项目。
梅雁吉祥:参股上海安永绿氢能源发展中心,持有49.5%
海外资讯
IEA下调全球清洁氢供应预测,但中国除外
1月31日国际能源署 (IEA) 在其最新的可再生能源报告中表示,2022年至2028年间,清洁氢产能预计将增长45吉瓦,比一年前的预测低约35%。预计清洁氢产能仅占同期承诺产能的7%。大约75%的预期产能位于3个国家,中国占据最大份额,其次是沙特阿拉伯和美国。
不确定性在于对绿氢的需求,部分原因是与化石燃料生产的氢气并未减少,绿氢成本更高。对于出口市场来说,运输基础设施的建设和成本带来更多确定性。
但是中国和世界其他国家不同,IEA的数据显示,全球用于制氢的可再生能源年增长是由中国推动的,2023年至2024年间,中国占净增量的三分之二以上,但随着其他市场开始生产,这一比例到2028年会有所下降。
中国目前拥有世界一半以上的电解产能,并且电解槽装置的产能还快速增长。世界经济论坛能源和材料中心转型工业生态系统负责人乔根·桑德斯特罗姆(Jorgen Sandstrom)指出,中国正在重点加强氢存储技术并促进大型炼油和煤化工等生产领域的本地利用,但由于缺乏交通基础设施,中国也在支持工业需求不足的地区的项目,将生产的氢气转化为氨、甲醇等衍生燃料,运输到高需求地区或用于出口。
普拉格Plug开始向沃尔玛、亚马逊、家得宝供应液态绿氢
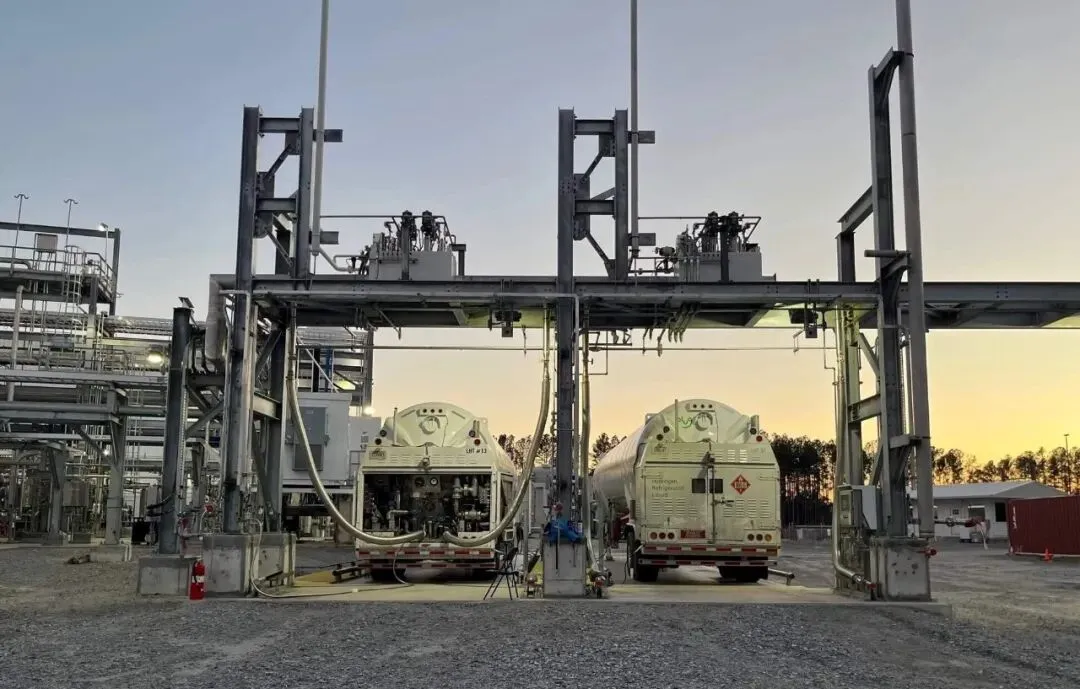
普拉格Plug Power 在美国佐治亚州的新工厂完成了首次向罐车加注液态绿氢。该工厂于2024年1月开始使用8台5MW PEM 电解槽生产液氢,每天产能15吨氢气。一辆液氢罐车,最多可运输36吨,为3,216辆叉车提供燃料,相当于8辆天然气罐车运气态氢气的运量。
普拉格表示,液氢从生产到灌装,整个过程大约在4天内完成。美国零售巨头多年来一直在使用燃料电池叉车。2023年12月,Plug 在科罗拉多州的亚马逊运营中心安装了一台1MW 电解槽。
Stellantis向丰田/液化空气合资企业出售150辆氢燃料货车
Hysetco 是丰田、液化空气集团等合资成立的汽车租赁公司,面向法国客户,将接受这150辆标致 E-Expert 氢燃料货车,目前租赁清单还包括丰田Mirai和雷诺Master货车。这150辆货车预计于2024年第一季度交付。
壳牌氢产品经理:氢能最大的机会将出现在高需求和长距离的能源和运输领域
这是氢相对于电池的优势所在,而电池电力可能会成为乘用车和最后短距离送货车的主要清洁能源。仓库中的叉车、穿越全国的卡车以及远渡重洋的轮船都将对氢及其衍生燃料有需求。
而这一切都发生在人工智能繁荣时期,这可能对氢能行业特别有利。因为人工智能技术有潜力优化绿氢的生产、储存和分配,并提高氢燃料电池的性能和寿命。
美国加州即将推出第一列氢能列车
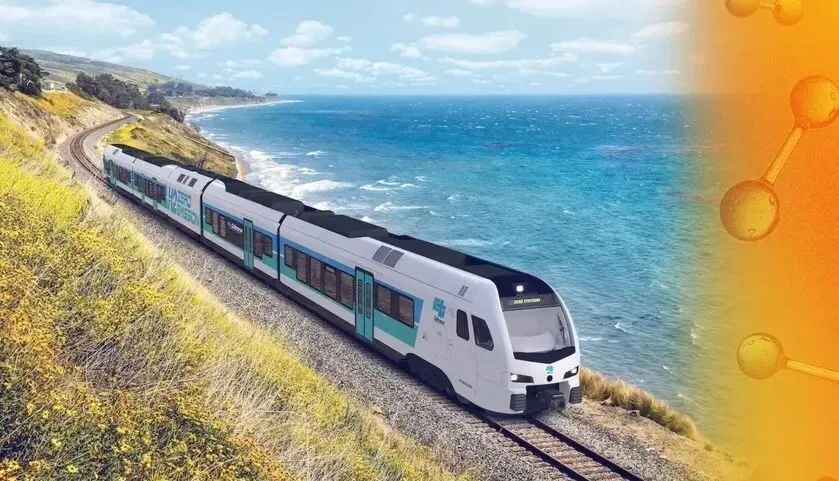
计划是有四节车厢的通勤列车,由电池和燃料电池组合提供动力,合同价值8000万美元。根据与Stadler Rail的合同,预计订购最多25列列车。
但是,美国对氢的应用推广仍然较慢。根据清洁运输组织Calstart的统计,到2022年,在路上行驶的5,500辆零排放公交车中,只有约210辆(即4%)使用燃料电池。
至于乘用车,2023年美国销售了近3,000辆燃料电池汽车。与去年美国人购买的创纪录的120万辆电动汽车相比,仅占美国汽车市场总量的7.6%。
但在一系列联邦和州激励措施的推动下,氢汽车市场正在稳步扩张,其中包括加州氢基础设施的2.76亿美元资助计划。汽车制造商Nikola Corp.去年生产了42辆氢燃料半挂卡车。加州的公共交通机构未来几年将订购数百辆氢公交车。
法国国家铁路供应商SNCF对30辆接触网电力和氢动力动车组招标
要求在电动模式下必须能够达到160公里/小时,在氢动力模式下必须能够达到140公里/小时,续航里程至少为600公里,必须有至少120个座位的空间。