关键材料回收的现实意义
提高关键材料的回收率,是降低供应链对单一产地依赖、抵御出口管制冲击的现实路径。以铂族金属回收市场为例,可以梳理这一成熟市场能为整个关键材料回收行业带来哪些启示。
过去几年,地缘政治的持续动荡让一个问题愈发棘手:如果关键材料的主要产地突然收紧出口,全球产业链该怎么办?
从铂族金属、锂电池材料到稀土磁体和芯片原料,这些材料无一例外地面临同一个结构性隐患——矿产资源过度集中于少数国家和地区。
正因如此,如何从废弃物中提取和循环利用这些材料,正在成为各国产业政策和企业战略的重要议题。
在这一背景下,铂族金属的回收市场提供了一个少见的成功样本,值得深入研究。IDTechEx 最新发布的报告《关键材料回收 2026~2046:技术、市场与参与者》对此进行了系统梳理,涵盖主要玩家分析、新兴提取技术追踪以及未来 20 年的市场规模预测。
铂族金属:回收市场里跑出来的优等生
铂族金属(包括铂、钯、铑、铱)用途极广——汽车尾气净化、癌症治疗、电子元件、高端珠宝,几乎每个领域都少不了它。
但问题在于,全球超过六成的铂和九成以上的铱产自南非,俄罗斯是另一个主要产地。这种高度集中的供应格局,历来是价格大幅波动的根源。
不过,正是这种“贵而稀”的特性,反而催生了强烈的回收动机。铂族金属的市场价格在每千克 1 万至 10 万美元之间,从废料中提炼哪怕少量金属,经济账也相当划算。
目前,全球铂族金属需求中有 21% 至 34% 来自回收再生,优美科、同和、庄信万丰、田中贵金属等头部企业已能将回收纯度稳定控制在 99.95% 以上。
从市场体量来看,铂族金属的回收量并不大——2026 年预计约 171 吨,远低于锂电池材料的 40 余万吨。
但凭借极高的单位价值,它将贡献当年整个关键材料回收市场 73% 的价值。IDTechEx 预测,这一市场到 2046 年规模将突破 100 亿美元。
汽车行业的两波浪潮,先后推动铂族金属回收
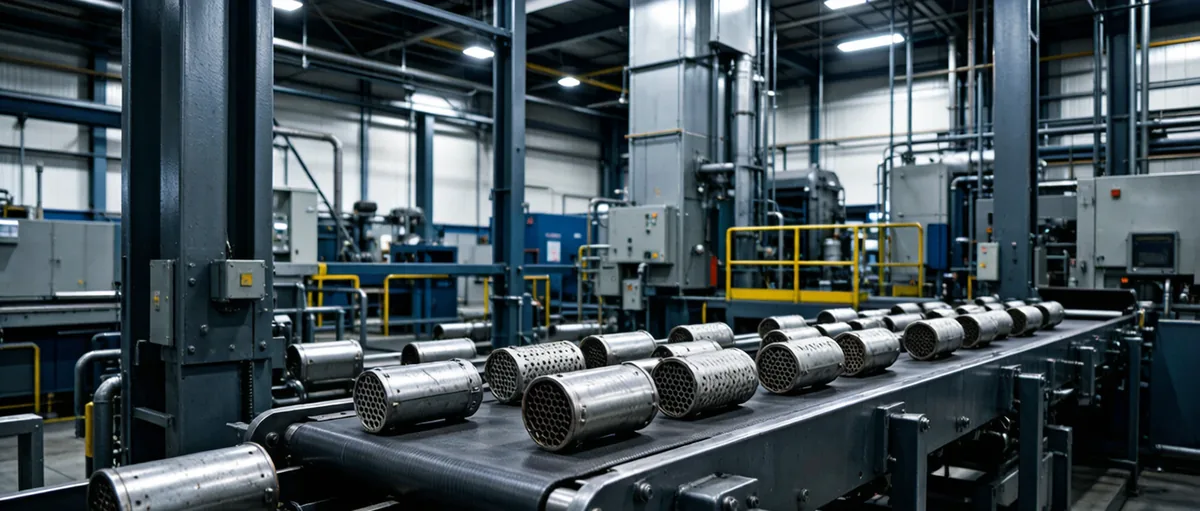
目前,废旧汽车催化转化器是铂族金属最主要的回收来源,预计 2026 年将贡献回收总量的 71%,而 2010 年这一比例还只有 50%。只要内燃机汽车销量不急剧萎缩,催化转化器就会持续生产,加上其 12 至 15 年的使用寿命,二次供应可以稳定延续至 2040 年代。
与此同时,电动化转型正在为另一类材料铺路——锂电池回收。IDTechEx 预测,锂电池材料的回收市场价值将在 2034 年超越铂族金属,并在 2046 年占据整个关键材料回收市场 80% 的份额。
至于铂族金属的长期需求,则有另一条支撑逻辑:氢能源。燃料电池和电解槽都需要用铂族金属作为催化剂,随着第一批氢能设备陆续退役,这部分二次回收资源将在 2040 年代后逐渐释放。
铱:最值得盯紧的小众品种
在所有铂族金属中,铱的情况最为特殊,也最值得关注。
全球铱的年产量只有 6.5 至 9 吨,且几乎全部来自开采铂、镍、铜时的副产品,其中 80% 至 95% 集中在南非。这意味着铱几乎没有独立的一次开采途径,供应弹性极低。
目前铱的回收规模依然很小,但这正是机会所在。
IDTechEx 预测,到 2046 年铱的年回收量将达到 4.1 吨,约为 2026 年预期水平的 2.7 倍,年均复合增长率达 5.1%,在各类铂族金属中增速最快。主要企业已意识到铱供应的长期风险,正在加快布局循环回收能力。
从更宏观的视角看,这正是整个关键材料回收市场的缩影:巨大的潜在价值尚未被充分挖掘。
IDTechEx 预测,到 2046 年,全球每年从废弃物中回收的关键材料总价值将突破 660 亿美元。
关于作者 Matthew Haynes(马修·海恩斯)博士
马修·海恩斯博士是 IDTechEx 的技术分析师,负责支持公司在先进材料、关键矿物和可持续发展领域的研究。他拥有牛津大学无机化学博士学位(2020 年获得,主修面向未来制造方向),此前于剑桥大学获得自然科学(合成化学专业)一等硕士学位。他目前居住在英国爱丁堡。
(原文作者:Matthew Haynes 博士,IDTechEx 技术分析师)