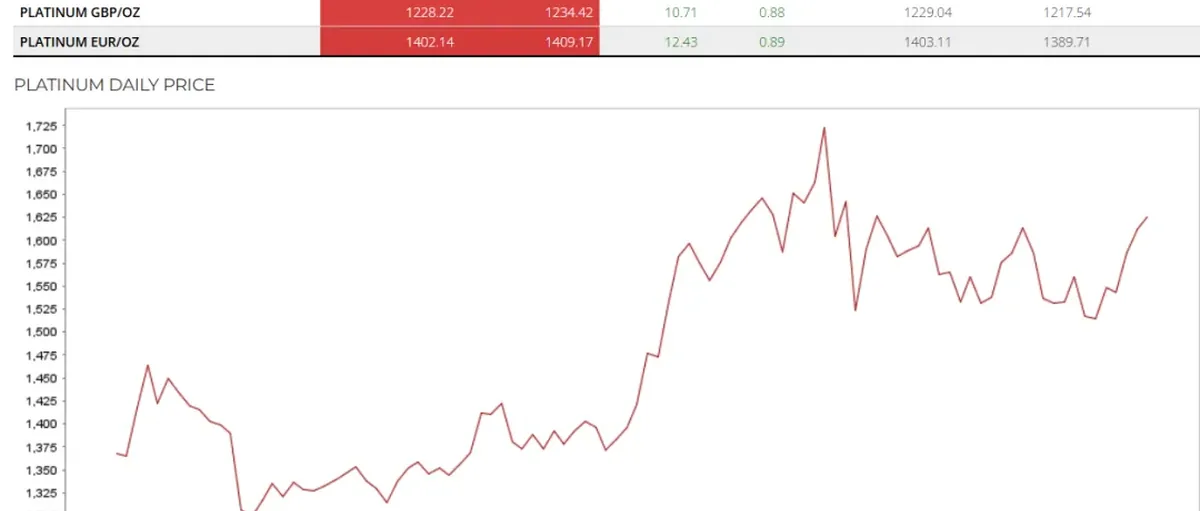
铂金钯金期货登陆广期所
11 月 27 日,广州期货交易所正式推出铂金和钯金期货及期权交易,最大的亮点是接受海绵形态交割。别小看这个细节——海绵才是工业和汽车厂商在催化剂生产中真正用的东西,锭和条还得再加工,费时费钱。
让合约直接对接终端需求,中国这是要从铂族金属的“价格跟随者”变成“价格制定者”。要是交易量起来了,不光能收窄价差,还会把更多库存吸引到国内,伦敦那套玩法的影响力自然就弱了。
对南非矿商来说——他们供应全球大部分铂金和相当份额的钯金、铑——这当然是个好消息,但也别指望一劳永逸。交割标准怎么定、仓库怎么管、基差怎么控制,这些才决定这事儿是真利好还是昙花一现。
海绵交割,瞄准的是真需求
为什么海绵交割是个突破?很简单——工厂和车企用海绵是因为它表面积大、反应快,直接上生产线。
你给他们锭,还得先转换成海绵,多一道工序就多一笔成本,还有金属损耗。现在交易所直接认可海绵,等于把这层摩擦给去掉了,真正有实物需求的买家才会来交易,而不是一堆纯金融投机的。
持仓量要是能和实际需求挂钩,而不是靠投机堆起来,这事就靠谱。
前提是交易所得把规矩立好:哪些品牌认可、杂质标准多少、怎么化验取样,这些都得清清楚楚。
要是工业买家能放心用这个合约来对冲订单,生产商和精炼厂也能更好地安排销售计划,那进口中国的海绵多了,以前那种一个月进得多、一个月进得少导致价格乱跳的情况自然就能缓解。
价格发现,不再只看伦敦
以前中国影响铂族金属价格,靠的是“什么时候买、买多少”,而不是自己的衍生品市场。
现在有了海绵期货,本地价格可以反映国内库存、汽车厂的季节性需求、精炼厂检修这些因素了。
这就给广州和伦敦市场之间开了个套利通道。市场健康的话,套利会把价差压下来,价格也就稳了。
风险在哪儿?要是广州的交割标准和国际通行的“良好交割标准”对不上,或者物流卡壳(化验慢、仓库排队),境内外价差就会一直存在。
期权市场又加了一层复杂度——OEM 和化工企业可以用期权锁定风险,但市场清淡的时候,期权带来的伽马效应也可能把价格搞得更跳。
投资者得盯着几个指标:每天成交量多少、仓单增长如何、认可的海绵品牌够不够广。
这些数字会告诉你,这个合约到底是在变成真正的定价中心,还是只是个区域性对冲工具。
南非矿商:机会和困境并存
对 Valterra、Impala、Northam、Sibanye-Stillwater 这些南非矿业巨头来说,最大消费国搞出个更成熟、直接对接海绵的期货市场,当然是好事。
现货销售的折扣可能会少一些,对冲工具多了,精炼产能紧张的时候海绵和锭之间的价差也能收窄。
但说实话,基本面才是硬道理。
南非矿山现在面对的是:矿体越挖越深、人工和电费涨得飞快、还三天两头停电。
铂族金属价格一跌,矿井就得关、投资就得停。
中国这边需求信号强一点,确实能帮他们稳住生产计划、解决点流动资金问题,但改变不了品位下降和电力不稳的现实。
那些精炼安排比较灵活、会玩金属租赁的矿商可能吃得开一些,死守固定销售合同的就没那么幸运了。
看看各家的销售组合指导价和实际篮子价格,就能判断期货上市到底有没有真的提高他们的收入。
汽车催化剂:替代、电动化和氢能
汽车催化剂还是铂金和钯金最大的用途。钯主要用在汽油车催化剂里,铂则是柴油车的主力。这几年钯价高、供应紧,车企一直在想办法用铂替代钯——技术上可行的地方就换,长期看这会提升铂需求、压低钯需求。
但同时,电动车普及会从根本上限制催化剂需求增长,虽然混动车因为还烧油,短期内需求还在。
氢能又是另一个变数:铂在质子交换膜燃料电池和某些电解槽里很关键,但这市场还在起步阶段,政策依赖性强,技术路线也可能变——单车用量说不定还会降下来。
广州的海绵期货要是能准确定价,车企转型期对冲起来会方便些,但它解决不了纯电动车对钯金需求构成的根本性挑战。
仓库标准和海绵质量:魔鬼在细节
海绵不是铁板一块。孔隙率、颗粒大小、碳和氯含量、残留杂质,不同精炼厂、不同工艺出来的都不一样。
这种差异可以管理,前提是交易所得严格规定:认可哪些品牌、化验怎么做、批次多大、取样称重怎么操作。
要是广州把标准卡得严、化验效率高、仓库管理透明,信心自然就有了。
标准松的话,就会出纠纷,非主流海绵的折扣会拉大,不合格的库存可能砸在手里出不去。
仓储和融资的逻辑也很重要。
金融机构愿意给海绵仓单融资,前提是仓单得标准化、能流通。要不然流动性上不去,市场就容易被逼仓。
过去那些金属市场出问题,要么是合约标准和实际用的对不上,要么是仓库规则鼓励囤货,价格发现就扭曲了。
投资者得仔细读合约细则,盯着认可品牌名单的变化。
对交易商、精炼商和兰特汇率的影响
精炼商可能是第一批赢家。中国有了海绵交割,他们在平衡矿山精矿、回收料和远期销售的时候灵活度更高。
交易商多了广州、伦敦、苏黎世、日本之间的套利路径,但基差风险也是实打实的,得等相关性稳定下来。
对南非来说,铂族金属行情好一般会通过改善贸易条件来支撑兰特,虽然汇率还受其他宏观因素影响。
对冲工具多了,矿山规划和资本配置会更灵活——锁定利润率可能让高成本矿区值得开发,或者推迟把矿井转入维护状态。
反过来,新期货市场要是波动大、保证金要求高,流动性不够的时候会很吃力。
企业财务部门得压力测试一下,价格剧烈波动时保证金要交多少,还得确保和中国对手方的授信额度够用——如果打算用新合约对冲对华销售的话。
开盘后盯什么
早期信号会来自这几个地方:广州期货和伦敦现货之间的基差表现、仓单增长、本地期货曲线相对进口平价的陡峭程度。
海绵现货价差要是持续收窄,说明合约确实在满足终端需求。要是持仓量集中在几个大玩家手里,集中度风险就高了。
监管透明度也很关键,尤其是持仓限额和紧急措施。
中国商品交易所在波动加剧时动作很快,会限仓。这能稳市场,但也可能让对冲变复杂——限制措施来得太突然的话。
最后,俄罗斯钯金流向和全球回收率也得关注。
俄罗斯产量要是出问题,或者汽车报废料供应下降,钯金市场会收紧,到时候就能测试广州合约在供需平衡中的真实作用。
初级矿企快讯:钻探和融资
铂族金属之外,几家初级矿企也有新动态。Goliath Resources 在 BC 省金三角的 Golddigger 项目打出多层矿脉,92%含可见金。可见金对冶金和重选回收是好事,但不能代替化验结果——块金系统容易在视觉上夸大品位,建模需要密集取样。
Sitka Gold 在育空 RC 项目发现新矿化带,15 米开始往下 119 米平均品位 1.01 克/吨金。近地表、宽幅、品位稳定在 1 克以上,在合适的露天和基础设施条件下是有经济性的;后续要看扩边钻探和选冶回收测试,才能知道规模够不够。
Carlin Gold 开始在内华达 Cortez Summit 钻探,离巴里克的 Red Hill 和 Goldrush 很近。靠近顶级矿床确实加分,但“邻居好”不等于“有矿”。蚀变强度、围岩确认、和已知构造的连续性才是真正的里程碑。
最后,Pacton Gold 融了 550 万加元用于皮尔巴拉勘探,Eric Sprott 拿了大约 10%的股份。内部人和基石投资者参与是好事,但融资摊薄了老股东,压力还是在钻头上——那片区域构造控矿,成败全看运气。
总结
中国的新期货平台是铂族金属市场结构的一次进步,因为它让工具和实物消费对齐了。
它能通过收窄价差、改善对冲渠道来支持南非生产商,但真正的考验在于合约质量、仓库纪律,以及工业用户到底买不买账。
总体来说,它把价格发现向全球最大消费国本地化推进了一步。
投资者既要看宏观叙事,也要盯紧微观结构——基差、物流、监管会决定谁真正受益。
【信息来源:nai500】